
「うちは借りているだけだから会計は関係ない」と思っていませんか?——新リース会計基準で事務所・店舗の賃貸借が変わる3つの分かれ道
投稿日:2026年10月24日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
新リース会計基準(企業会計基準第34号)は、2027年4月1日以後に開始する事業年度から原則適用されます。
「リースといえば車や機械のこと」「うちはオフィスを借りているだけ」と考えていると、決算書の姿が大きく変わる場面を見落とします。
今日は、事務所や店舗を借りている経営者が押さえておきたい3つの視点をお伝えします。
目次
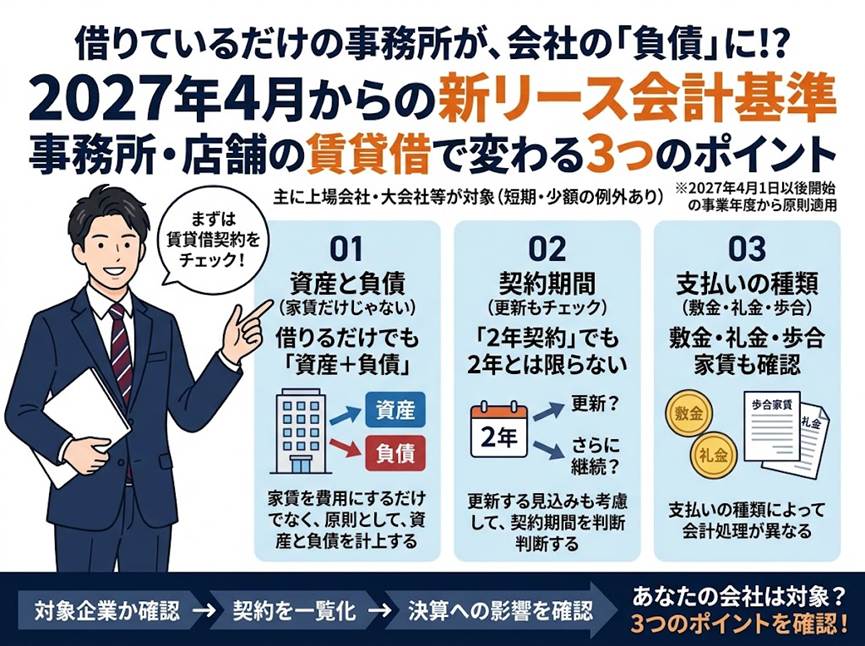
1.借りているだけの事務所も「資産と負債」になる
2.契約期間は「更新を見込んだ期間」で測る
3.敷金・礼金・更新料と歩合家賃の扱いが変わる
4.当事務所からのご案内
1.借りているだけの事務所も「資産と負債」になる
従来のルールでは、ファイナンス・リース以外のいわゆるオペレーティング・リースは、毎月の賃借料を費用にするだけで、貸借対照表には載りませんでした。
新リース会計基準では、借手は原則としてすべてのリースを「使用する権利の取得」と捉え、使用権資産とリース負債を貸借対照表に計上します。
つまり、10年間の事務所賃貸借契約があれば、将来の賃料を現在価値に割り引いた金額が、資産と負債の両方に膨らむイメージです。
損益計算書では、賃借料の代わりに使用権資産の減価償却費とリース負債の利息が計上されます。
この基準は、上場会社や会社法上の大会社など、企業会計基準に従って決算書を作る会社が主な対象です。
中小企業は直ちに強制されるわけではありませんが、取引先や金融機関が適用済みの決算書を見る時代になります。
「自社は対象外」で終わらせず、対象になるかどうかを一度確認しておくことが大切です。
例えば、月100万円の賃料で10年間のオフィスを借りている会社なら、総額1億2,000万円規模の契約が、負債側にも登場し得るということです。
自己資本比率や、金融機関の見る財務指標が変わる可能性があります。
2.契約期間は「更新を見込んだ期間」で測る
ここが実務で最も判断に迷うところです。
リース期間は、解約できない期間だけではなく、借手が行使することが合理的に確実な延長オプションの期間まで含めて決めるとされています。
普通借家契約で「2年更新」を繰り返している店舗はどうでしょうか。
内装に多額の投資をしている、移転コストが大きい、立地が事業の核になっている——こうした事情は、更新を前提とする経済的インセンティブとして考慮され、契約書の2年よりも長い期間で計上する判断につながります。
逆に、移転が容易で、解約も自由にできる事務所であれば、短い期間で足りる場合もあります。
大切なのは、判断の根拠を残しておくことです。
なぜその期間にしたのかを説明できなければ、監査法人や金融機関から問われたときに困ります。
契約書の年数だけを見て済ませるのではなく、「この場所で何年事業を続けるつもりか」という経営の意思が、そのまま会計に表れます。
出店計画や事業計画との整合も確認しておきたいところです。
3.敷金・礼金・更新料と歩合家賃の扱いが変わる
付随する支払いにも影響があります。
返還される敷金は取得原価で計上し償却しない一方、返還されない敷金や礼金・更新料は、契約対価に含めて使用権資産・リース負債に反映し、リース期間で償却する整理になります。
これまで支払時に一括費用にしていた会社は、処理が変わります。
また、売上に連動する歩合家賃は変動リース料に該当し、原則として使用権資産・リース負債には含めず、発生時に費用処理します。
商業施設に出店している会社は、最低保証部分と歩合部分を契約書から切り分けておく必要があります。
ここで押さえたいのは、変わるのは「いつ・いくら費用にするか」という見え方であり、実際に払う賃料そのものが変わるわけではない点です。
ただ、期間の置き方や付随費用の整理を誤ると、利益の出方が年度ごとに大きくぶれます。
賃料交渉や出店判断をするときも、財務への影響まで含めて考える習慣が役立ちます。
なお、リース期間が12カ月以内の短期リースや少額資産については、使用権資産・リース負債を計上しない免除規定があります。
ただし、法人税など税務上の取扱いは会計基準とは別に判断が必要です。
会計と税務の差が生じる部分は、早めに整理しておきましょう。
4.当事務所からのご案内
当事務所では、賃貸借契約の棚卸しから、決算書・税務への影響の試算、金融機関への説明の準備まで、経営者の皆様と一緒に整理しています。
「うちの契約は対象になるのか」「期間をどう置けばよいか」と思われたら、お気軽にご相談ください。
経営理念「ともに未来を描く」のもと、決算書の先にある事業の未来から逆算して、最適な一手をご提案します。
まずは、現在お借りている事務所・店舗・車両・機器の契約書を一覧にしてみてください。
それが最初の一歩です。
※本記事は一般的な情報提供を目的としており、個別の事案に対する税務・会計上の助言ではありません。
実際の判断に際しては、最新の法令・会計基準等をご確認のうえ、専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


