
その新規事業、最初のお客様は誰にしますか──大手との直接取引を「3年」で開く営業設計
投稿日:2026年10月18日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
新規事業の商品やサービスが形になったとき、多くの社長がまず向かうのは「付き合いのある取引先」や「近所で話を聞いてくれそうな会社」です。
断られにくく、すぐに売上が立つからです。
ところが、この「手の届くところから売る」という選択が、新規事業の天井を最初から低くしてしまうことがあります。
小さな商圏で始めた事業は、あとから大きくしようという発想になりにくい。
さらに、とりあえず仕事がもらえるならと下請け・孫請けの経路に乗ってしまうと、価格も納期も相手に握られたまま抜け出せなくなります。
本稿では、新規事業の「売り先」をどう設計するかについて、次の3つの視点で整理します。
①最初から大手との直接取引を狙う理由、②大手の扉が開くまでの時間を投資として予算化する考え方、③取引経路と実績の使い方です。
目次
1.なぜ「近いお客様」から売ると伸びないのか
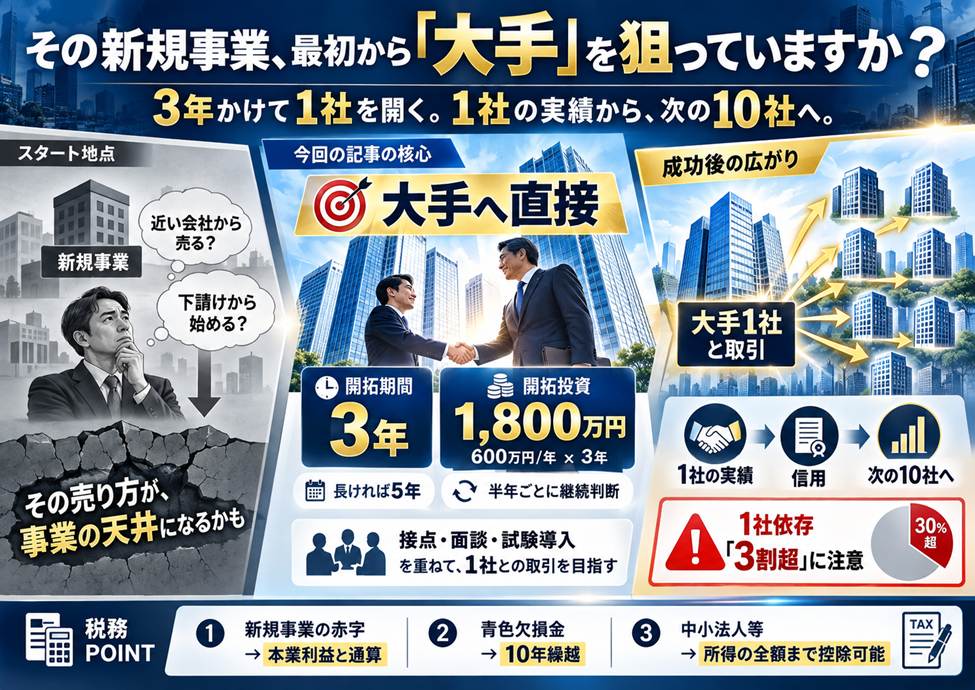
2.大手の扉は「3年」で開く──営業を投資として予算化する
3.下請け経由で妥協しない──取引経路の優先順位
4.1社の実績を信用に変え、次の10社へ広げる
1.なぜ「近いお客様」から売ると伸びないのか
ニッチで独自性のある商品ができたら、ディスカウントストアより百貨店を目指す。
つまり、最初から大手企業との取引を狙うのが原則です。
「うちのような小さな会社を大手が相手にするはずがない」と考えがちですが、大手の担当者も新しいアイデア、新しい情報、新しい商品を常に探しています。
当たってみれば、意外と話を聞いてもらえるものです。
大手と取引できると、その後の営業が格段に楽になります。
売上1億円規模の地方の中小企業が、売上数千億円クラスの企業と直接口座を持つ。
これ自体が会社の信用になり、次の商談の入口になるからです。
実務上のポイントは、最初の問い合わせで情報を出し切らないことです。
「御社で使える新しい仕組みを作りました。
ご担当の方をご紹介いただけませんか」と、相手が「もう少し聞きたい」と思う文面にとどめ、担当者につながったら「メールでは伝えにくいので一度伺わせてください」と面談を取りにいきます。
2.大手の扉は「3年」で開く──営業を投資として予算化する
ここで経営者が覚悟しておくべきは時間です。
保守的な大手企業の場合、直接取引が始まるまで平均3年程度、長いと5年かかることもあります。
仕事がなくても1年間、毎週のように顔を出し続け、たまたま設備トラブルが起きたときに「いつも来ている彼に頼んでみよう」と声がかかって初取引につながった――そんな話は決して珍しくありません。
ただし、「根性で3年通え」では経営判断になりません。
大切なのは、この3年を投資として数字に置き換えておくことです。
・営業担当1名の人件費・交通費など年間600万円 × 3年 = 1,800万円を「開拓投資」として予算化する
・その間は既存事業や別の顧客で利益を確保し、資金繰りを崩さない
・1人の担当者で止まらず、部署や窓口を変えながら接点を増やす(たらい回しは想定内と割り切る)
・半年ごとに「接点数・面談数・試験導入の有無」を確認し、継続か撤退かを判断する
税務面では、新規事業部門の赤字は本業の利益と通算され、法人全体でも赤字になった場合は青色欠損金として10年間繰り越せます(中小法人等は所得の全額まで控除可能)。
開拓期の赤字をどの事業年度に吸収させるかまで見通しておくと、銀行への説明もしやすくなります。
3.下請け経由で妥協しない──取引経路の優先順位
事業の立ち上げ期ほど「仕事がもらえるならどこからでも」と下請け仕事を受けてしまいがちです。
しかし一度下請けに収まると、そこから抜け出すのは簡単ではありません。
孫請け・ひ孫請けになれば、利幅は削られ、存在感もなくなります。
売り込みの際は、次の優先順位で考えます。
①大手企業との直接取引
②大手企業と取引のある商社との直接取引
③大手企業の下請け会社との取引
大手は取引口座を増やしたくないため、子会社や下請け経由を提案されることがよくあります。
その場合も、まずは直接取引ができないかを一度お願いし、やむを得ず経由取引になっても「次回からは直接で」と必ず伝えておくこと。
最初に経路が固まると、後から変えられないケースが多いからです。
なお、大手の口座開設では決算書の提出を求められることが一般的です。
債務超過や数期連続の赤字は審査で不利に働きます。
新規事業への挑戦と並行して、「見られても困らない決算書」を整えておくことも、税理士として強くおすすめしたい準備です。
4.1社の実績を信用に変え、次の10社へ広げる
大手との取引が1社始まったら、その実績は積極的に発信します。
会社案内やホームページに取引先を五十音順で掲載し、実績が増えたらこまめに更新する。
「同業のあの会社も導入している」という事実は、説明を尽くすよりも強い安心材料になります。
1社目をきっかけに、電力・ガス・通信・鉄道などの大手と次々に取引が広がった例もあります。
ただし注意点もあります。
ライバル意識の強い企業には、競合の名前が逆効果になることがあります。
また、掲載には相手先の了承を得ておくのが実務上のマナーです。
もう一つ、経営者として見落としたくないのが「大手一本足」のリスクです。
1社の売上依存度が高くなりすぎると、担当者の異動や方針転換ひとつで事業が揺らぎます。
目安として1社への依存が売上の3割を超えてきたら、次の開拓先を意識的に増やす。
納品後3か月程度で「その後いかがですか」と声をかけるなど、売った後のフォローで次の注文を育てることも欠かせません。
あなたの会社の新規事業は、いま「誰に」売ろうとしていますか。
その売り先は、3年後の事業の大きさを決めているかもしれません。
最後に
当事務所では、税務顧問にとどまらず、新規事業の事業計画づくりや、開拓期の赤字を織り込んだ資金繰り・投資判断のご相談もお受けしています。
経営理念「ともに未来を描く」のもと、「どこに売るか」「いつまで続けるか」といった経営判断の壁打ち相手として、社長の挑戦を数字の面から支えます。
新規事業の売り先や投資の見通しでお悩みの際は、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


