その新規事業、いくらまで負けられますか──本業を守りながら挑戦するための「賭け金」の決め方
投稿日:2026年09月25日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
新規事業の相談を受けるとき、私が最初に伺う質問があります。
「この事業、いくらまでなら失っても会社は大丈夫ですか」。
すると多くの経営者が言葉に詰まります。
「いくら儲かるか」は熱く語れるのに、「いくらまで負けられるか」は決めていない。
ここに、中小企業の新規事業が本業を傷つけてしまう最大の原因があります。
思いつきで始めた事業に、気づけば追加投資を重ねていた。
「ここまで注ぎ込んだのだから」と引くに引けず、本業の資金繰りまで苦しくなった。
こうした失敗は、能力や意欲の問題ではなく、最初に「賭け金」を決めていなかったという設計の問題です。
本稿では、賭け金を決めるための3つの判断軸と、それを実行に移す仕組みを整理します。
目次
- 「勝てるか」より先に「いくら負けられるか」を決める
- 賭け金を決める3つの判断軸──お金・時間・人
- 段階ごとに賭け金を増やす──税務も設計の材料にする
- 賭け金を使い切る前に止める仕組みをつくる
1.「勝てるか」より先に「いくら負けられるか」を決める
新規事業は本質的に不確実です。
どれだけ計画を磨いても、思いどおりに進む案件のほうが少ない。
だからこそ、「成功したらいくら儲かるか」ではなく、「失敗しても本業が揺らがない上限はいくらか」を先に決める。
これを私は「許容損失」と呼んでいます。
ある製造業の社長は、業績好調期に「3,000万円くらいなら」と新サービスを始めました。
ところが上限を紙に書いていなかったため、開発の遅れ、追加の人件費、販促費と積み上がり、2年後に投じた金額は1億円を超えていました。
本業の設備更新を先送りし、結局どちらも中途半端になった。
私が見てきた失敗事例の多くは、この形です。
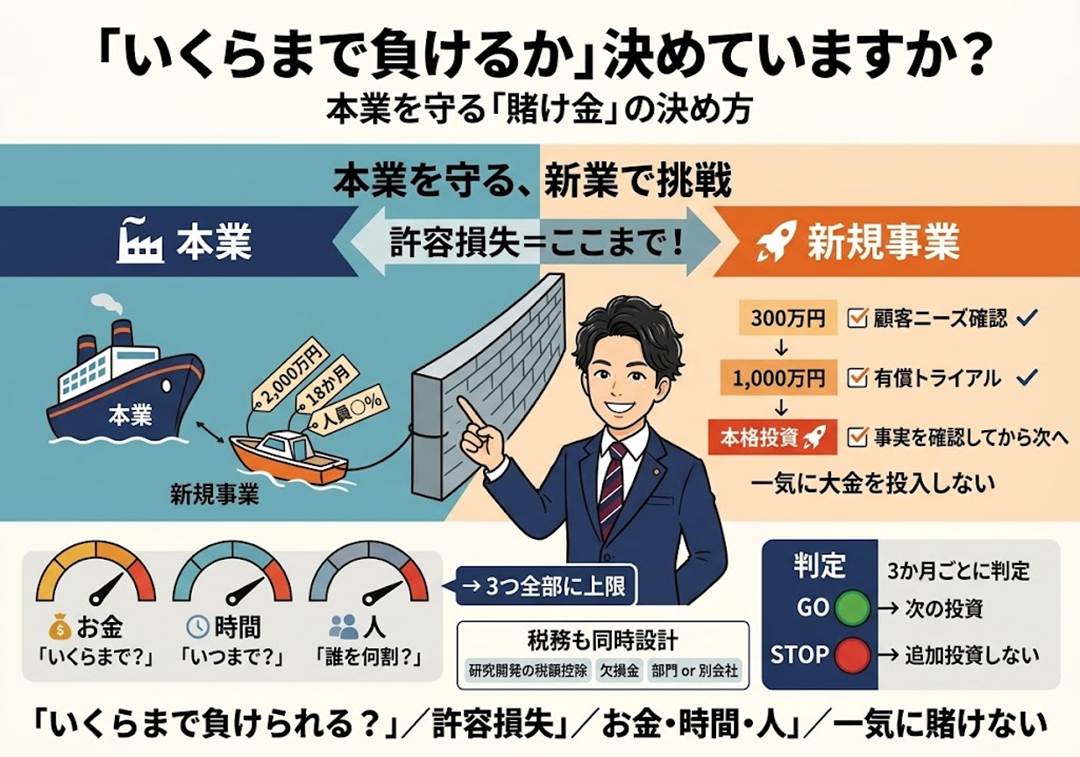
逆に、最初に「最大2,000万円、18か月」と決めた会社は、その範囲で何を確かめるかを考えざるを得ません。
制約があるからこそ、検証が鋭くなる。
賭け金を決めることは、挑戦にブレーキをかけることではなく、挑戦を続けられる会社であり続けるための条件です。
2.賭け金を決める3つの判断軸──お金・時間・人
では、上限はどう決めるか。
私は3つの軸で考えることをお勧めしています。
第一に、お金の軸です。
目安は「本業の営業キャッシュフローの何割を、何年分まで回せるか」。
たとえば年間の営業キャッシュフローが5,000万円の会社なら、その2〜3割を2年間、すなわち2,000〜3,000万円が一つの上限になります。
加えて、失敗しても手元の現預金が月商の3か月分を下回らないこと。
この2つの条件を同時に満たす金額が、その会社の許容損失です。
第二に、時間の軸です。
金額だけ決めても、ダラダラ続けば結局は超過します。
「12か月で有償顧客が5社つかなければ増資しない」のように、期限と確認すべき事実をセットにしてください。
第三に、人の軸です。
中小企業で最も高くつくのは、実は現金ではなく本業のキーマンの時間です。
工場長や営業のエースを新規事業に半分割いた結果、本業の受注が落ちたという例は珍しくありません。
「誰を、何割、いつまで」を上限として明文化する。
人の賭け金を決めないまま始めるのは、金額を決めないのと同じことです。
3.段階ごとに賭け金を増やす──税務も設計の材料にする
賭け金は一度に全額を出すのではなく、段階に分けて増やしていきます。
第1段階は顧客の困りごとの確認に300万円、
第2段階は試作と有償トライアルに1,000万円、
第3段階で本格投資、というように、
前の段階で確かめた事実を通貨として次の予算を解放する。
こうすれば、最悪でも失うのは各段階の金額にとどまります。
この設計には税務も絡めておくべきです。
新製品や新技術の開発費は、要件を満たせば試験研究費の税額控除の対象になり、法人税額の一定割合まで控除できます。
ただし、費用をプロジェクト別に集計していなければ適用は困難です。
また、初期の赤字は欠損金として翌期以降10年間繰り越せますが、これは本業と同じ法人で行う場合の話です。
別会社にすると、新規事業の赤字を本業の黒字と相殺できません。
「部門で始めるか、別会社にするか」は、リスク遮断と税負担のトレードオフであり、賭け金の設計と一緒に決めておくべき論点です。
4.賭け金を使い切る前に止める仕組みをつくる
最後に、決めた上限を守る仕組みです。
人は投じた金額が大きいほど止められなくなります。
だから「止めるかどうか」を判断する場を、あらかじめ日程と判断者付きで決めておく。
私がお勧めするのは、四半期ごとのレビュー会議で、
①決めた事実は確認できたか、②残りの賭け金はいくらか、③次の段階に進む根拠はあるか、の3点だけを見ることです。
そして重要なのは、「撤退」ではなく「追加投資しない」という判断の形を用意しておくこと。
撤退という言葉は重く、担当者の敗北のように響きます。
しかし「今回はここまで。
学んだことは本業に還元する」という着地であれば、社員は次も手を挙げられます。
顧客接点、試作の技術、育った人材は、事業が止まっても会社に残る資産です。
賭け金を決めて始めた挑戦は、負けても回収できるのです。
結び
当事務所では、顧問業務に加えて事業計画の策定支援を行っています。
新規事業の相談では、「儲かるか」より先に「いくらまで負けられるか」を一緒に計算し、段階ごとの予算と税務上の選択肢を一枚の計画に落とし込みます。
経営理念に掲げる「ともに未来を描く」とは、数字を整えることだけではなく、経営者が迷ったときの壁打ち役として、次の一手を一緒に考えることだと考えています。
あなたの会社の許容損失は、いくらでしょうか。
一度、数字にしてみてください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。
実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。