
「儲かるのと、利益が出るのは違います」──ある飛び込み相談から、言葉の意味を分けて考えた話
投稿日:2026年10月11日
朝4時起きの名古屋の税理士の丸山です。
先日、事務所に飛び込みで相談にみえた方がありました。
顧問先ではなく、初めてお会いする個人事業主の方です。
よそのセミナーで私の名前を聞いて、アポも取らずに来られたとのことでした。
名刺交換もそこそこに、応接室のソファに腰をおろすなり、開口一番こう言われました。
「儲かってるはずなんです。
なのに、手元にお金が残らないんです」
言い終えると、その方は腕を組んで、少し困ったような顔をされました。
私はその場で、しばらく考え込んでしまいました。
「儲かる」と「利益が出る」。
ふだんの会話では、ほとんど同じ意味で使われている、このふたつの言葉。
けれど数字の目で見ると、実はまったく別の場所を指しています。
MQ会計では、こう考えます。
「儲かる」とは、粗利(MQ)が生まれること。
「利益が出る」とは、その粗利の中からFを払いきって、なお余ったものが、利益(G)として残ること。
PQ=VQ+F+G
MQ=F+G
儲けの量を測るものさしはMQ、利益が残るかどうかを決めるのは、MQとFの引き算です。
似ているようで、まったく別の問いなのです。
飛び込みで来られたその方は、個人で小さな学習塾を営んでおられました。
話をうかがうと、生徒が増えたのを機に、去年、駅の反対側にもうひとつ教室を借り、講師も新しく二人雇ったとのことでした。
「生徒さんが増えて、月謝の入りも増えているのに、去年より通帳が心もとないんです」。
そう続けられました。
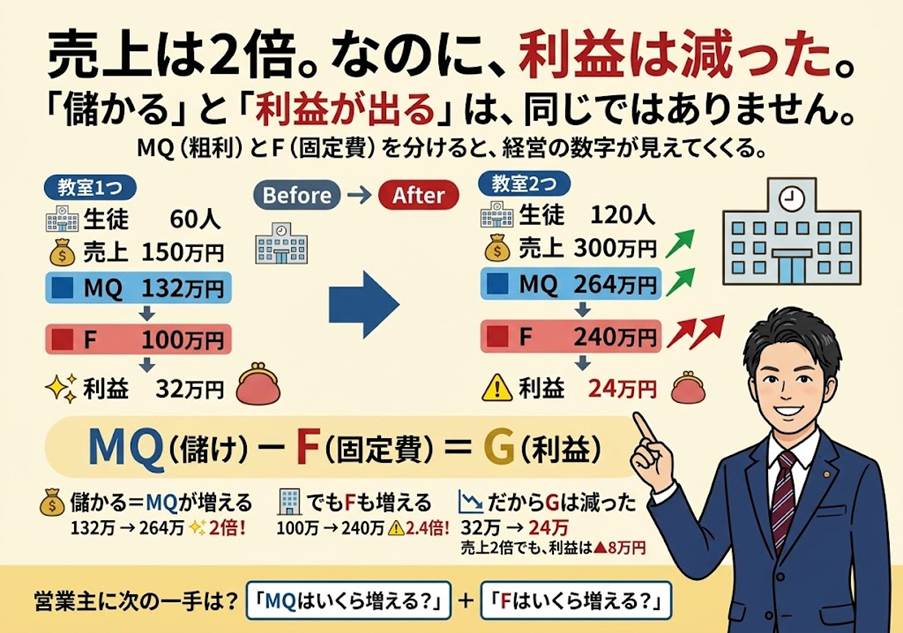
開業したばかりの頃は、こんな数字でした。
月謝P=25,000円、教材費等V=3,000円、M=22,000円、生徒Q=60人
PQ=150万円、VQ=18万円、MQ=132万円
家賃・講師人件費などF=100万円
G=32万円
教室を増やし、生徒がちょうど倍の120人になったいまは、こうなっています。
PQ=300万円、VQ=36万円、MQ=264万円
F=240万円(家賃40万円、講師人件費180万円、その他20万円)
G=24万円
売上(PQ)は倍。
粗利(MQ)も132万円から264万円へ、ちょうど倍になりました。
けれど、手元に残る利益(G)は、32万円から24万円へ、かえって減っています。
「儲かってるはずなのに、お金が残らない」。
その方の言葉は、数字の上でも本当でした。
儲け(MQ)は確かに増えている。
けれど、その増えたスピード以上に、固定費(F)が重くなっていたのです。
教室を借り増し、講師を増やした分だけ、Fが先に大きくなっていました。
逆のこともあります。
たとえば、自宅の一室でひとり設計の仕事を請け負っている方なら、月のMQが50万円ほどでも、Fは事務用品と通信費くらいで10万円に満たないこともあり、Gはそのまま40万円近く残ります。
儲け(MQ)の大きさそのものより、そのあとにFがどれだけ待ち構えているかで、残る利益はまるで違ってくるのです。
「儲かる」という言葉は、粗利がどれだけ生まれているかを見ています。
「利益が出る」という言葉は、その粗利からFを払いきって、なお残るものがあるかを見ています。
このふたつを分けずに、ひとつの実感として抱えてしまうと、「儲かっているはずなのに」というモヤモヤだけが残ります。
教室を増やす、人を雇う、機械を入れる──こうした「儲かりそうな一手」ほど、たいていはFも一緒に大きくなります。
MQが増える絵だけを描いて、Fが増える絵を描き忘れると、あとになって「あれ、儲かったはずなのに」ということが起きます。
規模を大きくする決断をするときほど、このふたつを分けて確かめておきたいところです。
「今度の一手で、MQはどれだけ増えるか」
「そのために、Fはどれだけ増えるか」
このふたつを並べて初めて、「儲かるけれど、利益は減る一手」なのか、「儲かって、利益も増える一手」なのかが見えてきます。
その方には、この話をひと通りお伝えして、教室ごとにMQとFを分けて出してみましょう、という宿題をお渡しして、その日はお帰りいただきました。
二つの教室を一緒くたに見ていたのでは、どちらがFを重くしているのかが分からないからです。
数週間後、電話で近況をうかがう機会がありました。
「今月は、粗利がこれくらいで、利益はこれくらいです」。
そう言われて、私は少し驚きました。
最初にお会いしたときは「儲かってます」のひとことだったはずの言葉が、いつのまにか、ふたつに分かれていたからです。
言葉を分けて使うようになると、見えてくる数字も分かれてきます。
「儲かっていますか」と聞かれたとき、それは粗利(MQ)の話なのか、手元に残る利益(G)の話なのか。
心の中でひとつ、問い直してみる。
それだけで、数字はもう少し静かに、手元に近づいてくる気がしています。
次回は、C4「個別原価計算とMQ会計、現場が動きやすいのはどっちか」という話をお届けする予定です。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


