
その提携、「別れ方」まで設計していますか?
投稿日:2026年09月12日
朝4時起きの名古屋の税理士丸山です。
「うちの技術と、あの会社の販路を組み合わせれば、もっと大きな仕事が取れる」。
そんな一言から、他社との共同事業――合弁会社(ジョイントベンチャー)の話が動き出すことがあります。
ところが実際にご相談をお受けしていると、議論はほとんど「どう始めるか」に集中しています。
一方で「どう終わるか」は、まず詰められていません。
合弁は、うまくいってもいかなくても、いつか必ず形が変わります。
そのときに数千万円単位の税負担が出るとしたら、今の判断は変わるはずです。
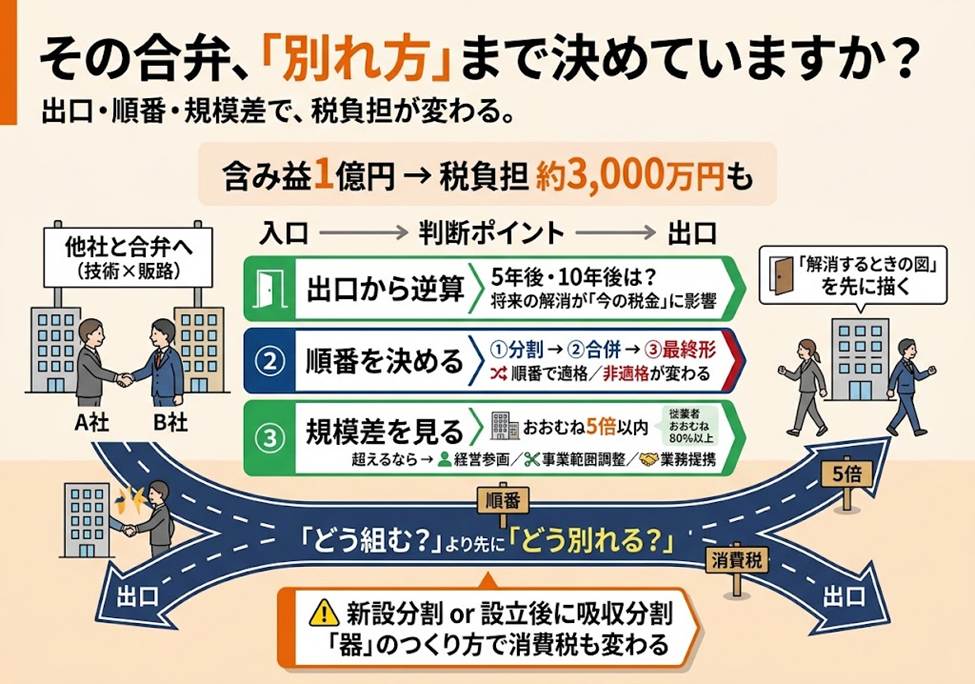
今日は、合弁を検討する前に押さえておきたい3つの視点――「出口から逆算する」「手順の順番を決める」「規模差と器のつくり方を見る」――を整理します。
【目次】
1.なぜ「入口」ではなく「出口」から設計するのか
2.順番ひとつで、同じ形でも税額が変わる
3.「おおむね5倍以内」という、見えない壁
4.器のつくり方で、消費税の負担まで変わる
1.なぜ「入口」ではなく「出口」から設計するのか
合弁会社をつくるとき、多くは両社が事業を切り出して1つの会社に持ち寄ります。
A社51%、B社49%といった形です。
この「切り出し」は税務上、会社分割にあたります。
効いてくるのが、適格か非適格かという区分です。
適格なら資産は帳簿価額のまま引き継がれ、含み損益は実現しません。
非適格になると、移転資産を時価で譲渡したものとして扱われ、含み益に課税されます。
切り出す事業に1億円の含み益があれば、実効税率をおおむね30%として約3,000万円。
事業は1ミリも動いていないのに、現金だけが減ります。
厄介なのは、この判定が「今回の分割」だけで完結しないことです。
分割の後にどんな取引が見込まれ、資本関係が続く見込みがあるかまで含めて判定されます。
将来の解消シナリオが、今の税額を決めてしまう。
だからこそ、合弁は出口から設計します。
5年後、10年後にどちらがどの事業を持っているのが自然か。
その絵を先に描いてから入口を選ぶ。
順序が逆になると、後戻りができません。
2.順番ひとつで、同じ形でも税額が変わる
合弁会社をつくる手順には、いくつもの組み合わせがあります。
両社がそれぞれ新会社に事業を移し、その2社を合併させる方法。
A社が先に新会社をつくり、そこへB社が吸収分割で事業を移す方法。
最終形が同じでも、途中の手順は違います。
その「途中の手順」で結論が変わります。
分割の適格要件には、分割後も資本関係が続く見込みであること(支配関係の継続)が含まれます。
ところが、分割の後にその新会社を消滅させる合併が予定され、その合併が非適格だと、継続の見込みが崩れたと評価され、前段階の分割まで非適格になり得るのです。
「どちらを合併法人にするか」を入れ替えるだけで結論が変わる。
絵柄は同じ、事業も同じ、なのに税額だけが違う。
ここは直感が働きにくい領域です。
おすすめは、スキーム図を描く前に「ステップ表」をつくること。
①誰が何をするのか、②次に何が起きるのか、③最終形はどうなるのか、を時系列で1枚に並べる。
その表をお持ちいただければ、判定は早く進みます。
3.「おおむね5倍以内」という、見えない壁
資本関係のない他社と組む場合、適格になるには「共同で事業を営むための再編」と認められる必要があります。
求められるのは、事業に関連性があること、移転事業の従業者のおおむね80%以上が引き継がれること、その事業が引き続き営まれる見込みがあること、主要な資産・負債が移転すること、交付株式を継続保有する見込みであること――そして規模の要件です。
規模の要件とは、持ち寄る事業の売上高や従業者数の差が、おおむね5倍以内に収まっていること。
「大手と組めることになった」という前向きな話ほど、規模差は5倍を超えやすい。
開いている場合は「経営参画」で判定する道もあります。
双方の特定役員(社長、副社長、専務、常務など)が再編後の会社でも特定役員になる見込みならよい、という考え方です。
片方が手を引いて配当だけ受け取る形にすると、この道も閉じます。
細かいようで効く違いもあります。
合併の規模要件には資本金の額も比較対象に入りますが、分割の規模要件には資本金は入りません。
「資本金をそろえておけば大丈夫だろう」が通用しない場面がある、ということです。
ここで逆算が効きます。
規模差が5倍を超えそうなら、(1)役員を送り込んで経営参画で満たしにいく、(2)持ち寄る事業の範囲を調整して規模差を縮める、(3)合弁ではなく業務提携から始める、の3案を比較する。
私であれば、まず(3)を検討します。
事業が離陸してから資本を動かすほうが、後戻りのコストが小さいからです。
4.器のつくり方で、消費税の負担まで変わる
最後に、見落とされがちな論点をひとつ。
新会社をつくって事業を移す方法には、「新設分割」で会社ごと一気に立ち上げる方法と、「先に法人を設立してから吸収分割で事業を移す」方法があります。
法人税の適格判定では大きな差は出ませんが、消費税の納税義務の判定では扱いが異なります。
新設分割で、分割した側が新会社の株式の50%超を保有する場合には、その後の事業年度においても、新会社の課税売上高は自社分だけでなく分割した側の課税売上高と合算して判定されます。
いったん法人を設立してから吸収分割で移した場合は、原則として新会社自身の課税売上高で判定します。
両社とも課税売上高が1,000万円を大きく超えていれば結論は変わりません。
しかし新会社の売上が当面1,000万円に届かない見込みなら、器のつくり方ひとつで納税義務の有無が分かれます。
立ち上げ期は資金繰りが最も苦しい時期です。
おわりに
合弁は、契約書の話でも税務の話でもなく、経営の話です。
誰と、どこまで、いつまで一緒にやるのか。
それが決まらないまま器だけ先につくると、あとから税金という形で請求書が届きます。
当事務所では、税務申告にとどまらず、組織再編・事業承継・M&Aのスキーム設計から、提携後のグループ経営の組み立てまでご一緒しています。
「他社と組む話が出てきた」という段階でご相談いただければ、選べる手が最も多い状態で検討できます。
経営理念は「ともに未来を描く」です。
まずは、貴社の「解消するときの図」を1枚、描いてみてください。
それが描けない提携は、まだ入口の設計もできていない、というサインです。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な経営判断を行うものではありません。実際のご判断に際しては、税理士・会計士等の専門家へご相談ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


