
遺産分割がまとまれば、相続税の払いすぎも一緒に取り戻せる?——最高裁判決から学ぶ「分け方の変化」と「評価の誤り」を分ける3つの分かれ道
投稿日:2026年11月16日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「遺産分割がまとまったら、そのときに申告をやり直せばいい。
財産の評価が高すぎた分も、そこで一緒に直してもらえるはず」——相続人同士の話し合いが長引いているご家庭ほど、こう考えがちです。
ところが、実際に裁判で争われた事例では、相続人が過去の裁判で「株価はもっと低い」と認められていたにもかかわらず、その低い株価で税額を計算し直すことは認められませんでした。
今回は最高裁令和3年6月24日判決を素材に、①遺産分割後の申告のやり直しで直せるもの・直せないもの、②期限という見えない壁、③未分割のまま申告するときに今からできる備え、の3つの視点で整理します。
目次
1. どんな争いだったか——7人の相続人と、20年近く続いた相続
2. 争点——「分け方が変わった」ときに「評価の誤り」まで直せるか
3. 裁判所の判断——評価の誤りは、期限内の更正の請求でしか直せない
4. 経営者・オーナーが今日からできること——未分割申告の3つの備え
1. どんな争いだったか——7人の相続人と、20年近く続いた相続
平成16年12月にお母様が亡くなり、7人の子が相続人となりました。
遺産には同族会社の非上場株式が含まれていましたが、遺産分割の話し合いはまとまりません。
そこで相続人のAさんらは、相続税法55条に基づき、各自が法定相続分(7分の1ずつ)で取得したものと仮定して申告しました。
いわゆる「未分割申告」です。
これに対し税務署は、株式の評価が低すぎるとして増額の更正処分(税額を増やす処分)を行いました。
Aさんらは裁判で争い、平成25年に東京高裁で勝訴が確定します。
しかもその判決の理由の中では、「正しく計算すると1株あたりの評価額は約4,600円となり、当初申告の約1万1,000円よりも低い」とまで示されていました。
この判決を受けて、国税庁は株式保有特定会社の判定基準を見直す通達改正まで行っています。
その後、平成26年に遺産分割調停が成立し、Aさんは株式の7分の6を取得しました。
取得する財産が変わったので、Aさんは相続税法32条1号に基づく更正の請求を行い、その際、前の裁判で示された低い株価(約4,600円ベース)で計算しました。
Aさんの主張する税額は約4億4,000万円。
これに対し税務署は、株価は当初申告と同じ額で計算すべきだとして、税額を約23億2,600万円とする増額更正を行いました。
差は実に約19億円です。
2. 争点——「分け方が変わった」ときに「評価の誤り」まで直せるか
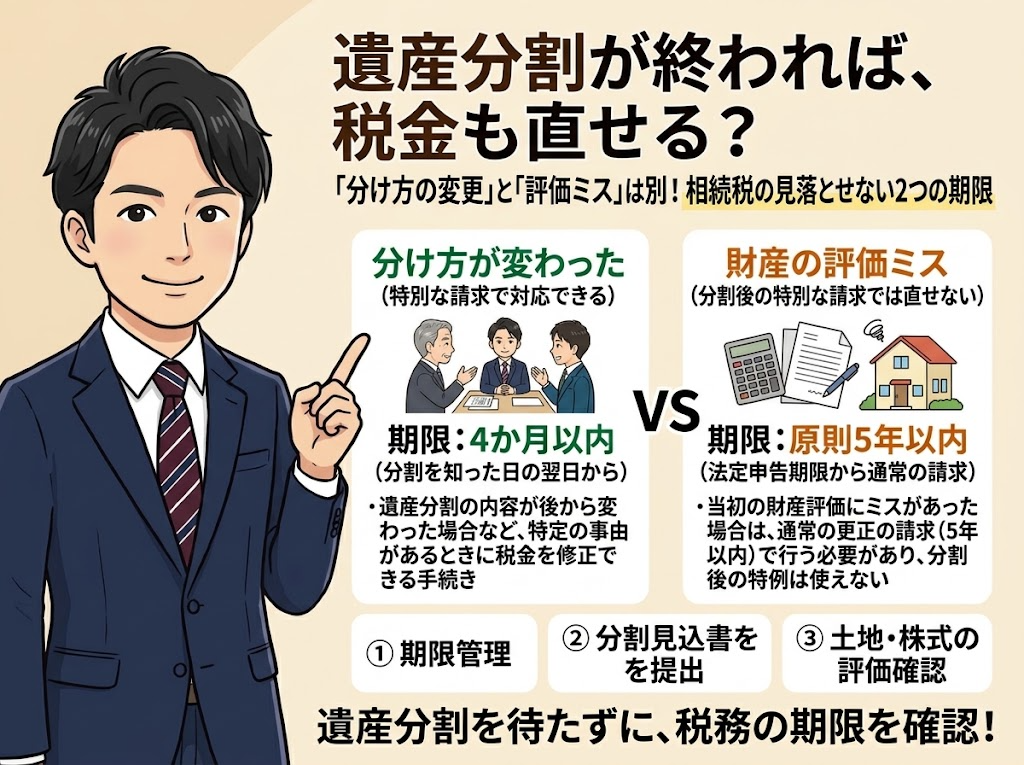
相続税法32条1号は、遺産分割によって取得財産が当初の申告と変わった場合に、そのことを知った日の翌日から4か月以内であれば、通常の期限を過ぎていても更正の請求ができるという特別ルールです。
争点は、この特別ルールの中で、財産の評価そのものの誤りまで直せるかでした。
Aさんの言い分はこうです。
「前の裁判で、正しい株価は約4,600円だと確定している。
取消判決には行政を縛る効力(拘束力、行政事件訴訟法33条1項)があるのだから、税務署はその株価を使って計算すべきだ」。
第一審の東京地裁、控訴審の東京高裁(令和元年12月4日判決)は、いずれもこの拘束力を認め、Aさんを勝たせました。
一方、税務署の言い分は、「32条1号は遺産分割という相続特有の事情に対応するための手続であり、もともと申告時点から存在していた評価の誤りを直す場ではない。
通常の更正の期限もすでに過ぎている」というものでした。
3. 裁判所の判断——評価の誤りは、期限内の更正の請求でしか直せない
最高裁令和3年6月24日第一小法廷判決は、高裁判決を破棄し、自ら判断してAさんの請求を退けました。
納税者の逆転敗訴です。
理由は2つあります。
第一に、32条1号の更正の請求で主張できるのは「遺産分割で取得財産が変わった」という後発的な事情だけで、いったん確定した税額の基礎となった個々の財産の評価の誤りを理由とすることはできない、としました。
税務署の側も、国税通則法の期限(除斥期間)を過ぎた後は、評価の誤りを直す更正はできません。
第二に、取消判決の拘束力についても、行政に「法律上の権限がない行為」まで義務付けるものではないとしました。
期限を過ぎた以上、税務署には判決が示した株価を使って税額を直す権限がないので、拘束力を理由にそれを求めることもできない、という結論です。
つまり、遺産分割後の申告のやり直しは、あくまで「分け方の変化」を反映する手続です。
「評価の誤り」を直す道は、原則として国税通則法23条1項による通常の更正の請求しかありません。
本件では、前の裁判の確定を待っている間に、その期限が過ぎてしまっていたのです。
4. 経営者・オーナーが今日からできること——未分割申告の3つの備え
まず、現在の制度との関係です。
本件当時、通常の更正の請求の期限は法定申告期限から1年でしたが、平成23年12月の改正で原則5年に延長されています。
また、本件で問題となった株式保有特定会社の判定基準(大会社で株式保有割合25%以上)は、平成25年の通達改正で50%以上に引き上げられました。
ただし、遺産分割後の更正の請求で直せるのは分け方の変化に限られるという仕組み自体は、現在も変わっていないと考えられます。
そのうえで、実務上の備えは3つです。
①評価に疑問があるなら、分割を待たずに申告期限から5年以内に通常の更正の請求を出しておくこと。
裁判や話し合いの決着を待っていると、本件のように期限を過ぎてしまいます。
②未分割で申告する際は「申告期限後3年以内の分割見込書」を必ず添付し、小規模宅地等の特例や配偶者の税額軽減を後から使える状態にしておくこと。
③非上場株式や広い土地など評価が割れやすい財産は、申告前に複数の評価方法を試算し、根拠資料を残しておくことです。
特に会社の株式が遺産の中心になる経営者のご家庭では、相続人同士の話し合いと税務の期限が別々に進むことを、ご家族全員で共有しておくことが大切です。
おわりに
当事務所では、「ともに未来を描く」という経営理念のもと、相続税の申告そのものだけでなく、未分割となった場合の期限管理や、非上場株式・不動産の評価の事前検討、税務調査への対応まで、ご家族の将来から逆算したご提案を心がけています。
「遺産分割がまとまりそうにない」「この評価で本当に大丈夫か」と感じたら、期限が過ぎる前に、どうぞお早めにご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


