
税理士に任せていれば重加算税にはならない?——判決から学ぶ「うっかり」と「隠した」を分ける3つの分かれ道
投稿日:2026年10月22日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「申告は税理士に任せているから、もし漏れがあっても“うっかりミス”で済むはず」
そう考えている経営者や不動産オーナーは少なくありません。
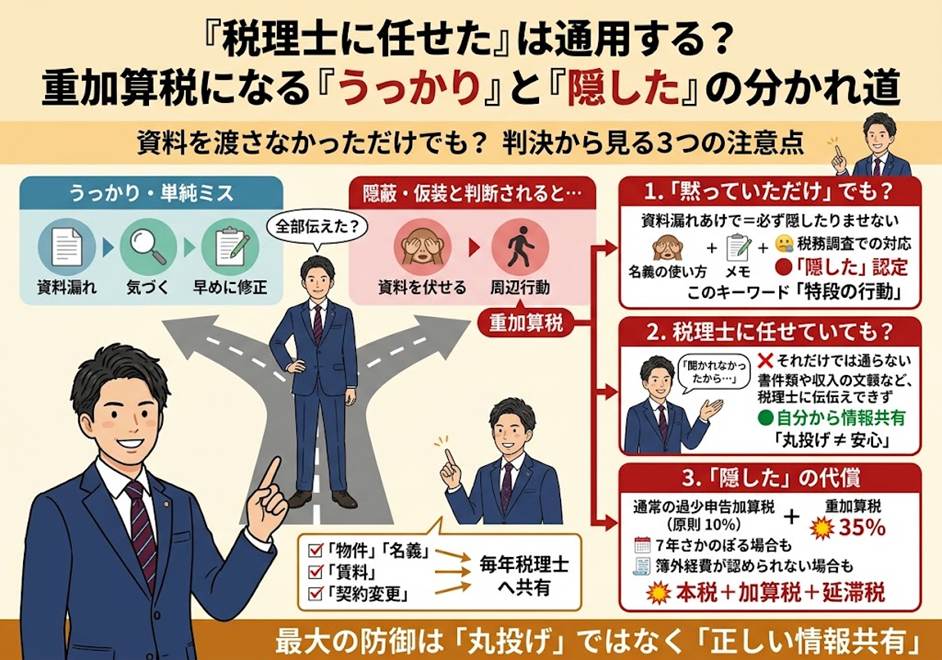
しかし実際に、税理士に家賃収入の資料を渡さなかったことが「隠した」と評価され、最も重いペナルティである重加算税が7年分まとめて課された裁判例があります(東京地裁平成30年6月29日判決)。
本稿ではこの事件を素材に、
①何が「隠蔽」とみなされたのか、
②「税理士が確認してくれなかった」は言い訳になるのか、
③7年さかのぼる課税の重さ、
という3つの視点から整理します。
目次
1.どんな争いだったか——7年分の家賃収入が申告から漏れていた
2.争点——「うっかり」か「隠した」か
3.裁判所の判断——税理士に黙っていたことが「特段の行動」に
4.経営者・オーナーが今日からできること
1.どんな争いだったか——7年分の家賃収入が申告から漏れていた
原告のXさんは会社の代表取締役で、個人としても土地や建物を所有し、賃料収入を得ていました。
ところが平成19年分から平成25年分までの7年間、その賃料収入(不動産所得)を所得税の確定申告に含めていませんでした。
申告書は税理士が作成していましたが、税理士やその事務職員はXさんと直接面談したことがなく、やりとりはXさんが代表を務める会社の役員や事務員を通じたものでした。
税務署は平成27年3月、7年分の所得税について更正処分(税額を正しく直す処分)と重加算税の賦課決定を行い、Xさんはその取消しを求めて訴えを起こしました。
2.争点——「うっかり」か「隠した」か
争点は大きく2つです。
1つは、国税通則法68条1項の「隠蔽又は仮装」があったか。
重加算税は、二重帳簿や架空経費のように事実を隠したり偽ったりした場合に、通常の過少申告加算税に代えて課される重いペナルティです。
もう1つは、「偽りその他不正の行為」(当時の同法70条4項、現在は同条5項)によって税を免れたとして、通常の期間を超えて7年前までさかのぼって課税できるか、という点です。
Xさんの言い分は「単なる申告漏れであり、隠すための行為はしていない。
そもそも税理士から確認も資料の提出要請もなかった」というもの。
これに対し国は、名義の使い方やメモの存在、調査時の対応などから、意図的に収入を税理士に伏せていたと主張しました。
3.裁判所の判断——税理士に黙っていたことが「特段の行動」に
裁判所はXさんの請求を棄却し、判決は確定しています。
判断の枠組みは最高裁平成7年4月28日判決と同じで、「当初から所得を過少に申告することを意図し、その意図を外部からもうかがい得る特段の行動をした上で過少申告した場合」には重加算税の要件を満たす、というものです。
つまり、帳簿の改ざんのような積極的な隠蔽工作がなくても、重加算税は課され得ます。
注目すべきは、裁判所自身が「資料を税理士に見せなかったこと自体からは、うっかりなのか意図的なのか区別できない」と述べたうえで、周辺の事情を積み上げて判断した点です。
具体的には、①一部の建物で賃貸人の名義を母親名義にしていたこと、②土地の賃料が変わったことを税理士に伝えていなかったこと、③「税務署には話していない」という趣旨のメモを作成していたこと、④税務調査でも賃料収入を伏せていたこと、の4点です。
これらを総合して、Xさんは申告すべきことを熟知しながら確定的な脱税の意思で資料を税理士に渡さなかったと認定されました。
また、税理士から資料提出の指示があったことは必須ではないとされ、「税理士が聞いてくれなかった」という反論は通りませんでした。
同じ理由で「偽りその他不正の行為」も認められ、7年分の課税が維持されています。
4.経営者・オーナーが今日からできること
重加算税の負担は小さくありません。
過少申告加算税が原則10%(一定額を超える部分は15%)であるのに対し、重加算税は35%(無申告の場合は40%)です。
たとえば追徴される本税が100万円なら、加算税だけで10万〜15万円程度か35万円かという差になり、さらに延滞税も加わります。
過去5年以内に重加算税などを課されていれば10%加重される仕組みもあります。
加えて、令和4年度税制改正により、令和5年分以後は、隠蔽・仮装があった場合に帳簿書類などで証明できない経費(いわゆる簿外経費)は原則として必要経費に算入できなくなりました。
本件当時よりも、現在のほうが「隠した」と判断されたときの代償は重くなっているといえます。
同じ落とし穴を避けるために、次の4点をおすすめします。
第一に、所有物件・名義・賃料・契約変更の一覧を毎年作り、税理士と共有すること。
第二に、家族名義の契約は実態に合わせて整理し、誰の収入なのかを説明できるようにしておくこと。
第三に、丸投げではなく年1回は税理士と直接面談し、収入の全体像を確認すること。
第四に、漏れに気づいたら税務署から調査の通知が来る前に自主的に修正申告すること。
調査通知前の自主的な修正であれば、加算税の負担を大きく抑えられる場合があります。
この判決が教えてくれるのは、「税理士に任せている」ことは免罪符にならず、税理士に正しい情報が届く仕組みを作っておくことこそが最大の防御になる、ということです。
当事務所では、「ともに未来を描く」という経営理念のもと、申告書を作るだけでなく、収入や資産の全体像を一緒に整理し、税務調査に備えた事前の確認や、申告漏れに気づいたときの対応のご相談もお受けしています。
「この収入、申告に入っているだろうか」と少しでも気になった方は、調査の通知が来る前に、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


