
内縁の妻や家族に給料を払えば、会社の経費になる?——判決から学ぶ「従業員の仕事」と「家族の支え」を分ける3つの分かれ道
投稿日:2026年10月28日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「家族にも会社を手伝ってもらっているのだから、給料を払えば会社の経費になる」。
中小企業では自然な発想です。
ただ、出勤簿をつけ、社会保険にも加入させていたのに、「これは従業員への給与ではなく、社長個人が負担すべき生活費を会社が肩代わりしたものだ」と判断された事例があります。
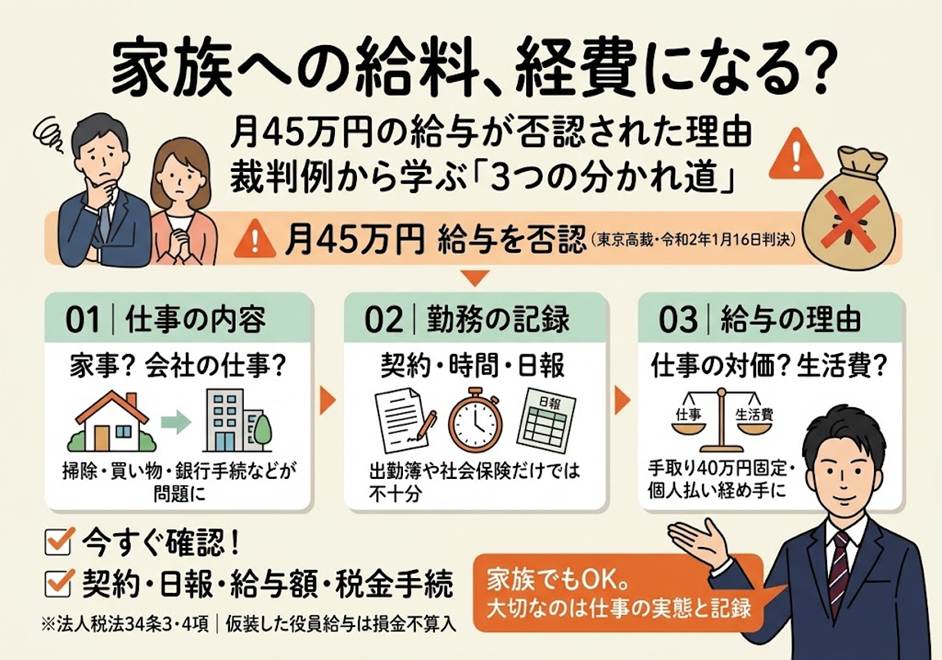
今回は実際に裁判で争われた事例(東京高裁令和2年1月16日判決)をもとに、①何をしていたか、②どう管理していたか、③支払にどんな趣旨があったか、という3つの視点から、家族への給与が否認される分かれ道を整理します。
目次
1. どんな争いだったか——月額45万円の「給与」と自宅の仕事場
2. 争点と、会社・税務署それぞれの言い分
3. 裁判所の判断——決め手になった3つの分かれ道
4. 経営者が今日からできること
1. どんな争いだったか——月額45万円の「給与」と自宅の仕事場
登場するのは、ある会社(以下「X社」)と、その代表者Aさん、Aさんと長年同居してきた内縁の妻Dさんです。
Dさんは平成9年に前の勤め先を辞め、X社の本社事務所で事務を始めました。
ところが平成10〜11年頃から、Aさんは二人が暮らす自宅の一室を仕事場として使うようになり、本社事務所は使われなくなります。
X社はDさんに、月額45万円(手取り40万円)を「給与」として支払っていました。
途中、会社の経営が悪化して支払が止まった時期があり、平成19年2月頃からはAさん個人がDさんに毎月40万円を渡していました。
そして平成20年1月から、会社からの支払が再開されます。
X社は、平成20年9月期から平成26年9月期までの7事業年度について、この支払を従業員給与として経費(損金)に計上しました。
これに対し税務署は、「実質は代表者Aさんへの役員給与を、Dさんへの給与と見せかけたものだ」として、法人税の更正処分、源泉所得税の納税告知処分、さらに重加算税の賦課決定処分を行い、X社がその取消しを求めて裁判になりました。
2. 争点と、会社・税務署それぞれの言い分
争点は大きく2つです。
1つ目は、Dさんへの支払が「従業員としての働きに対する対価」といえるのか、それとも「Aさん個人が負担すべき費用を会社が負担したもの」なのか。
2つ目は、後者だとした場合に、それが「事実を仮装して経理をした」といえるのか、という点です。
会社側の言い分は、Dさんは銀行や郵便局、役所での手続など会社の用事をこなしており、出勤簿もあり、社会保険にも加入している、だから正当な給与だ、というものです。
一方、税務署側は、Dさんの活動は自宅で仕事をするパートナーを支える行為であって従業員の業務とはいえない、と主張しました。
ここで出てくるのが法人税法34条です。
同条4項は、役員が会社から受ける「経済的な利益」も役員給与に含めると定めています。
そして同条3項は、事実を隠したり偽ったりして経理をすることで役員に支給した給与は、損金に算入しないと定めています。
毎月同額の支給でも、仮装があれば経費にならないという厳しい規定です。
3. 裁判所の判断——決め手になった3つの分かれ道
第一審の東京地裁令和元年5月30日判決は会社の請求を退け、控訴審の東京高裁令和2年1月16日判決も控訴を棄却しました。
会社側の敗訴です。
裁判所が重く見た事情を、3つの分かれ道として整理します。
1つ目は「何をしていたか」です。
Dさんが日中にしていたのは、自宅の仕事場の掃除、頼まれた買い物、銀行や郵便局での手続など。
夜はAさんの仕事中に待機して夜食を作るといった内容でした。
裁判所は、一部に会社の用事が含まれていても、家庭で配偶者に頼まれてする用事と変わらないと評価しました。
2つ目は「どう管理していたか」です。
雇用契約書は作られておらず、勤務時間の定めも出退勤の管理もありませんでした。
出勤簿は、社会保険の資格を得るために作られたものと認定されています。
また、会社は給与支払報告書を町に提出しておらず、Dさんには住民税が課されていませんでした。
3つ目は「支払の趣旨」です。
税金や社会保険料の額にかかわらず、手取りが40万円になるよう調整されていたこと、会社からの支払が止まっていた時期もDさんの活動は変わらなかったこと、その間はAさん個人が同額を支払っていたこと。
これらから裁判所は、支払は労務の対価ではなく、長年の支えに報いる生活保障の趣旨だったと認定しました。
その結果、会社の負担はAさんが得た経済的利益、すなわちAさんへの役員給与に当たり、それをDさんへの給与として経理したことは「仮装」に当たる、と結論づけられました。
経費にならないだけでなく、Aさんへの給与としての源泉所得税、そして重加算税まで重なった点が、この事例の重いところです。
なお、法人税法34条3項・4項は、本稿執筆時点でも同じ内容で定められています。
4. 経営者が今日からできること
この判決は、個別の事実を積み上げた判断であり、「家族や内縁の配偶者への給与は一律に否認される」という意味ではありません。
大切なのは、働きの実態と、それを示す記録です。
次の点を一度確認してみてください。
第一に、雇用契約書(または労働条件通知書)を作り、担当業務・勤務時間・給与額を明らかにしておくこと。
第二に、実際の業務内容と時間を、日報や業務記録として残すこと。
自宅が仕事場の場合ほど、家事と業務の線引きを記録で示す必要があります。
第三に、給与額が仕事の内容に見合っているかを、ほかの従業員と比べて点検すること。
この事例でも、ほかの従業員の給与は月額20〜25万円程度でした。
第四に、源泉徴収や住民税の手続を、ほかの従業員と同じように行うことです。
実務上の注意として、仮に勤務の実態があっても、役員の親族や事実上婚姻関係と同様の事情にある人への給与は、「不相当に高額な部分」が損金に算入されない場合があります(法人税法36条)。
また、仮装があったと判断されると、通常より長い期間(最長7年)さかのぼって処分を受ける可能性もあります。
御社では、ご家族への給与について、仕事の内容と金額の根拠をすぐに示せるでしょうか。
当事務所では、役員・ご家族への給与設計の見直しや、税務調査を見据えた事前の税務判断、調査への対応についてご相談を承っています。
経営理念「ともに未来を描く」のもと、今の処理が将来の調査でどう評価されるかまで一緒に考えてまいります。
気になる点がございましたら、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


