
「年収の壁」改正後 家族の給与設計で差がつく節税術
投稿日:2026年07月19日
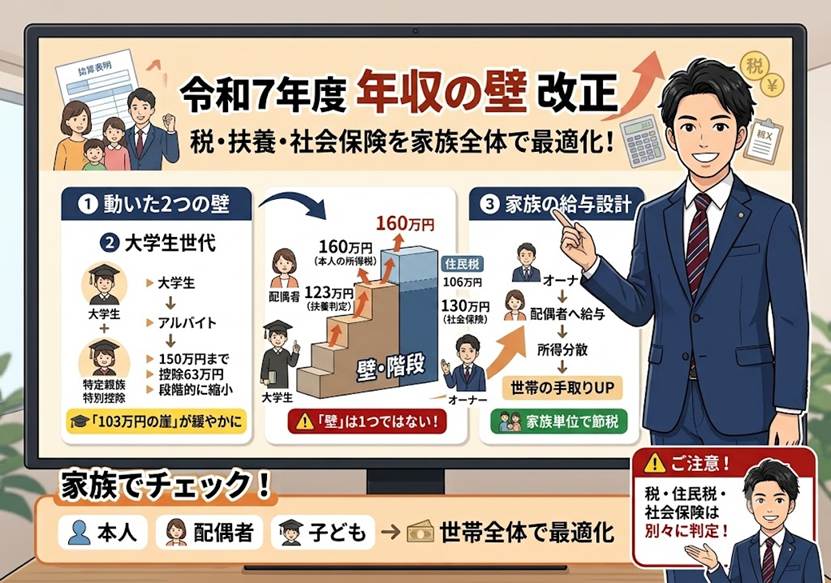
朝4時起きの税理士、丸山です。
本日は「所得税・住民税の改正ポイント」、とりわけ令和7年度改正で見直された『年収の壁』と、経営者・大家さんの家族の給与設計についてお話しします。
「壁が引き上がったから、これで扶養の心配は減った」——そう受け止めている方が多いのですが、実はここに落とし穴があります。
壁が動いたということは、家族の働き方や給与の組み方を今の水準のまま放置すると、かえって世帯全体の手取りを取りこぼす、ということでもあるのです。
しかも『壁』は一つではありません。
攻めるべきは『家族単位の設計の見直し』。
ここを動かせるかどうかで、年間数十万円単位の差が生まれます。
① 改正で動いた「壁」は二つある ― 160万円と123万円
まず、令和7年度改正の内容を正確に押さえましょう。
基礎控除と給与所得控除の最低保障額が引き上げられ、給与所得控除の最低保障は55万円から65万円へ、基礎控除は低・中所得層で48万円から最大95万円へと拡充されました。
この結果、動いた壁は大きく二つあります。
混同しやすいので、ここが今日の一番のポイントです。
一つ目は『自分自身が所得税を払い始めるライン』です。
給与所得控除65万円と基礎控除95万円を合わせると、給与収入がおおむね160万円までは所得税がかからない計算になります。
従来の『103万円の壁』が、実質160万円まで引き上がったわけです。
二つ目は『扶養に入れるかどうかのライン』で、こちらは103万円から123万円へ動きました。
よくある誤解が『123万円を超えたら所得税がかかる』というもの。
実際には本人の所得税が生じるのは160万円からで、123万円はあくまで扶養判定の基準です。
この二つを取り違えると、まだ使える非課税の枠を取りこぼしてしまいます。
さらに、税だけを見ても足りません。
住民税はおおむね年収100万円前後から生じ、社会保険料は勤務先の規模など一定の要件のもとで106万円・130万円から発生します。
所得税・住民税・社会保険は、それぞれ壁の位置が違う——この前提で家族の働き方を設計することが第一歩です。
② 新設「特定親族特別控除」で大学生世代の働き方が変わる
見落とされがちなのが、令和7年度改正で新設された『特定親族特別控除』です。
19歳以上23歳未満の子ども、いわゆる大学生世代の扶養について、その子のアルバイト収入が一定額を超えても、収入に応じて段階的に控除が受けられる仕組みになりました。
具体的には、子の給与収入150万円まで(合計所得85万円まで)は従来と同額の最高63万円の控除が確保され、そこを超えても控除額がゼロに急落するのではなく、段階的に縮小していきます。
従来は年収103万円を超えた瞬間に63万円の特定扶養控除が一気に消え、親の税負担が跳ね上がる『崖』がありました。
これがなだらかな傾斜に変わったのです。
大学生のお子さんがいる経営者のご家庭なら、『扶養から外れるから』と子のアルバイトを無理に抑える必要が薄れました。
子の収入を活かしつつ、親側の控除も段階的に確保する——世帯全体で最も手取りが大きくなる働き方を、改めて数字で設計し直す価値があります。
③ オーナー・経営者ならではの一手 ― 給与と専従者給与の再設計
ここからが『攻める』本題です。
壁が動いた今こそ、配偶者や親族への給与の付け方を見直すタイミングです。
不動産オーナーで青色申告をしている方なら、生計を一にする家族に支払う『青色事業専従者給与』を適正な範囲で活用できます。
壁の引上げにより、家族側で無税・低税となる給与レンジが広がったため、所得を家族に分散して世帯の税率を下げる余地が大きくなりました。
具体例で見てみましょう。
オーナー個人に集中していた所得の一部を、実際に管理業務を担う配偶者へ月額の専従者給与として移すとします。
オーナー側の課税所得が高い税率帯にあれば、その分を低い税率帯の家族へ移すことで、世帯合計の税負担は確実に圧縮されます。
壁の引上げで、家族側が受け取れる『税負担の軽い金額』の枠が広がった今、この所得分散の効果はいっそう高まっているのです。
なお、専従者給与を受け取る家族は同一生計配偶者や扶養親族にはできない点に注意が必要です。
加えて、勤務実態のない名ばかり給与は税務調査で必ず否認されます。
業務内容と金額の妥当性をセットで整えることが不可欠です。
④ 丸山会計は「家族の未来設計」から節税を組み立てます
私たちが大切にしているのは、単年度の申告だけを見ないことです。
壁が動いた年は、家族の働き方・給与・社会保険・将来の相続までを一枚の絵にして考える絶好の機会です。
丸山会計事務所は、記帳代行にとどまらず、お金が大きく動くその一手前で『世帯全体でいくら残るか』を一緒に設計する、提案型の攻める税理士でありたいと考えています。
経営理念は『ともに未来を描く』。
改正のたびに条文を追いかけるのは私たちの仕事です。
皆さまには、その先にある家族の暮らしと事業の成長に目を向けていただきたい。
『知らなかったから損をした』を、一つでも減らすお手伝いをいたします。
まとめ
令和7年度改正で動いた壁は二つ。
本人の所得税が生じるラインは103万円から実質160万円へ、扶養に入れる基準は123万円へと引き上げられました。
さらに大学生世代には特定親族特別控除も新設。
ポイントは、壁が動いた今こそ家族の給与設計と所得分散を見直すことです。
税・住民税・社会保険を世帯単位で最適化すれば、年間数十万円の差が生まれます。
改正は守りではなく、攻めの節税を仕掛ける好機です。
本記事は一般的な情報提供を目的としており、個別の税務相談については専門家にご確認ください。
▼経営に役立つ情報をもっと知りたい方は
→ メルマガ登録はこちら
→ 丸山会計へのお問い合わせはこちら
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


