
役員賞与を届出より減らしただけで、届出どおり払った分まで経費にならない?——判決から学ぶ「1回ごと」と「1年まとめて」を分ける3つの分かれ道
投稿日:2026年11月15日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「業績が悪いから、夏の役員賞与は届け出た額の半分にしよう。
少なく払う分には税務署も文句はないだろう」——そう考える経営者の方は少なくありません。
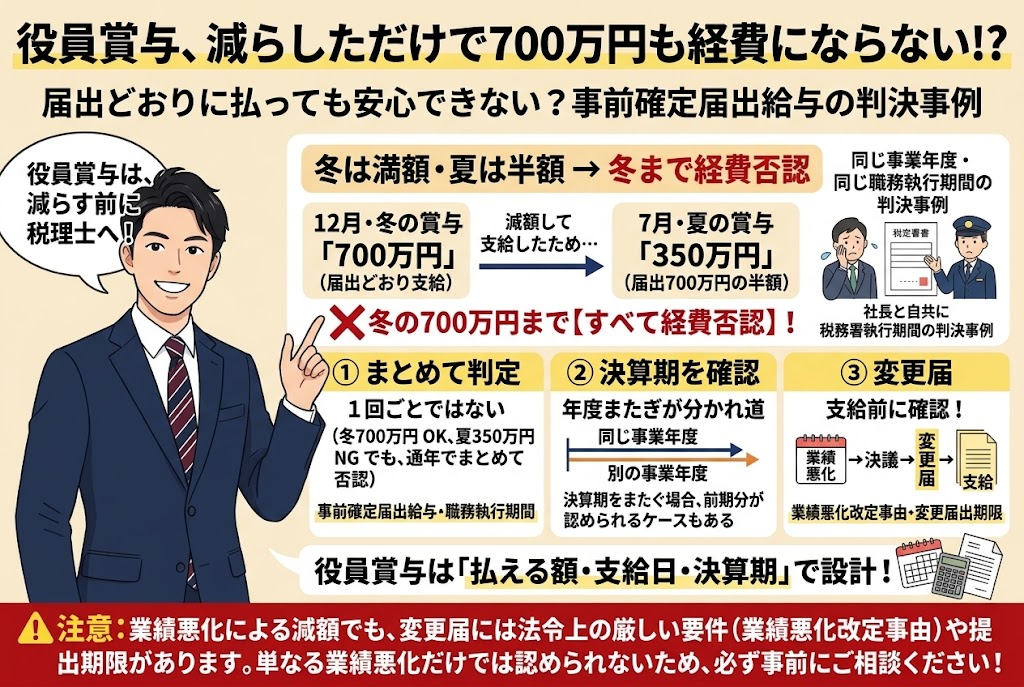
ところが、実際に裁判で争われた事例では、減額した夏の賞与だけでなく、半年前に届出どおり支払った冬の賞与まで経費(損金)として認められませんでした。
本稿では、この判決をもとに、①なぜ「少なく払う」ことが問題になるのか、②複数回の賞与は「1回ごと」ではなく「1年まとめて」判定されること、③決算期と支給月の組み合わせ・変更届という逃げ道、の3つの視点から整理します。
目次
1.どんな争いだったか——冬は届出どおり、夏は半額
2.争点——「1回ごと」か「1年まとめて」か
3.裁判所の判断——少なく払っても「届出どおり」ではない
4.経営者が今日からできること——3つの備え
1.どんな争いだったか——冬は届出どおり、夏は半額
舞台は、9月決算の同族会社X社です。
X社は平成20年10月からの事業年度について、代表取締役甲と取締役乙に、毎月の報酬とは別に12月の冬季賞与と翌年7月の夏季賞与を支給すると定め、「事前確定届出給与」として期限内に税務署へ届け出ました。
事前確定届出給与とは、役員賞与のように毎月定額ではない給与でも、「いつ・いくら払うか」を前もって税務署に届け出て、そのとおり支払えば経費にできる仕組みです(法人税法34条1項2号)。
冬季賞与は届出どおり、甲に500万円、乙に200万円の計700万円を支給しました。
ところが翌年、厳しい経済環境で業績が悪化したため、7月6日に臨時株主総会を開いて夏季賞与の減額を決議し、甲に250万円、乙に100万円と、届出額(計700万円)の半分だけを支給しました。
このとき、届出内容を変更する「変更届出書」は提出していませんでした。
X社は、減額した夏季賞与(350万円)は経費にせず、届出どおり支払った冬季賞与(700万円)だけを経費として申告しました。
これに対し税務署は、冬季賞与も経費にならないとして更正処分と過少申告加算税の賦課決定を行いました。
経費から外された700万円は、実効税率を仮に3割とすると、200万円を超える追加の税負担につながる金額です。
2.争点——「1回ごと」か「1年まとめて」か
争点は、届出どおりに支払った冬季賞与が、夏季賞与の減額に「巻き込まれて」経費でなくなるのか、という点です。
X社の言い分は、①届出どおりかどうかは支給1回ごとに判断すべきで、冬季賞与は届出どおりだった、②届出より少なく払っても会社の所得はむしろ増えるので、課税上の弊害はない、③利益調整の意図がない以上、減額しても経費算入を認めるべきだ、④変更届を出せなかったのは、業績悪化の範囲が分かりにくいなど「やむを得ない事情」があったからだ、というものでした。
一方、税務署側は、役員給与は定時株主総会から次の定時株主総会までの1年間の仕事(職務執行期間)の対価としてまとめて決められるものであり、その期間中に1回でも届出と異なる支給があれば、全体として届出どおりではない、と主張しました。
3.裁判所の判断——少なく払っても「届出どおり」ではない
第一審の東京地裁平成24年10月9日判決、控訴審の東京高裁平成25年3月14日判決は、いずれもX社の主張を退けました(控訴棄却で確定)。
理由は大きく3つです。
第一に、事前確定届出給与が経費になるのは、届出どおりに支払うことで「支給額を恣意的に操作していない」と言えるからです。
届出どおりでない支給を認めれば、制度の趣旨に反します。
第二に、減額支給であっても、あらかじめ高めの額を届け出ておく「枠取り」の弊害がないとは言えないため、届出額より少ない支給も「届出どおり」には当たりません。
第三に、複数回の支給は、特別の事情がない限り職務執行期間全体を1つの単位として判定すべきであり、1回でも届出と異なる支給があれば、全体として届出どおりではないとされました。
もし1回ごとに判定すれば、どの回を経費にするかを会社が後から選べてしまうからです。
また、「やむを得ない事情」とは天災のように納税者の責任でない客観的な事情を指すとして、変更届を出さなかったことも救済されませんでした。
なお、この判断には「減額前に届出どおり払った分まで否定するのは行き過ぎではないか」という専門家の批判もあり、届出制度そのものの見直しを求める意見も出されています。
4.経営者が今日からできること——3つの備え
この判決の考え方は、現在も国税庁の質疑応答事例で示されている取扱いと同じ方向です。
そのうえで、実務上は次の3点が大切です。
一つ目は、決算期と支給月の組み合わせを意識することです。
国税庁の質疑応答事例では、3月決算の会社が12月と翌年6月に支給する場合、12月分を届出どおり払っていれば、翌期の6月分が届出と異なっても12月分は経費として扱って差し支えないとされています。
前の事業年度の所得には影響しないからです。
本件は2回の支給がいずれも同じ事業年度に属していたため、この扱いが及ばず、冬季賞与まで否認されました。
賞与の支給月が決算をまたぐかどうかで、結論が分かれ得るのです。
二つ目は、業績が悪化したら、支給前に変更届を出すことです。
業績悪化を理由とする変更届は、現在は株主総会等で決議した日から1か月以内、ただしそれより前に変更前の支給日が来るときはその前日までに提出する必要があります(法人税法施行令69条5項)。
本件のように決議の4日後に支給する場合は、実質的に「支給日の前日まで」が勝負です。
三つ目は、そもそも「確実に払える額」で届け出ることです。
多めに届け出ておいて後で調整する、という発想自体がこの制度とは相いれません。
賞与を厚くするより、毎月の定期同額給与に比重を置く設計の方が、資金繰りの面でも安定する場合があります。
役員報酬は「いくら払えるか」から逆算して、期首の段階で設計しておくことが何よりの備えです。
おわりに
当事務所では、役員報酬・役員賞与の金額や支給時期を、決算期・資金繰り・業績の見通しまで含めて期首の段階からご一緒に設計しています。
「ともに未来を描く」という経営理念のもと、業績が変わったときの変更届のタイミングや、税務調査で問われても説明できる形づくりまで伴走いたします。
役員賞与の届出や見直し、税務調査へのご対応について、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


