
「消費税の2割特例は、来年も使える」と思っていませんか?——終了時期・簡易課税の届出・届出の効力で納税額が変わる3つの分かれ道
投稿日:2026年11月16日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
店舗・事務所・駐車場などを貸している大家さんの中には、インボイス登録をきっかけに課税事業者となり、「2割特例のおかげで消費税は売上にかかる税額の2割で済んでいる」という方が増えています。
ところがこの特例には期限があります。
「いつまで使えるのか」「終わったら何が起きるのか」「いつまでに何を届け出ればよいのか」。
今日は3つの視点から、貸主の消費税の備えを整理します。
目次
1. 2割特例はいつ終わる?終わると納税額はどう変わるか
2. 簡易課税への切替え、届出はいつまでに出せばよいか
3. 一度出した届出は消えない——効力が続く落とし穴
4. 大規模修繕の年は本則課税で還付を狙う——決め方の順番
1. 2割特例はいつ終わる?終わると納税額はどう変わるか
2割特例とは、課税売上にかかる消費税額の8割を仕入税額控除とみなし、納める税額を2割にする特例です。
もともと免税事業者がインボイス発行事業者になって課税事業者となった場合の負担を和らげるために設けられました。
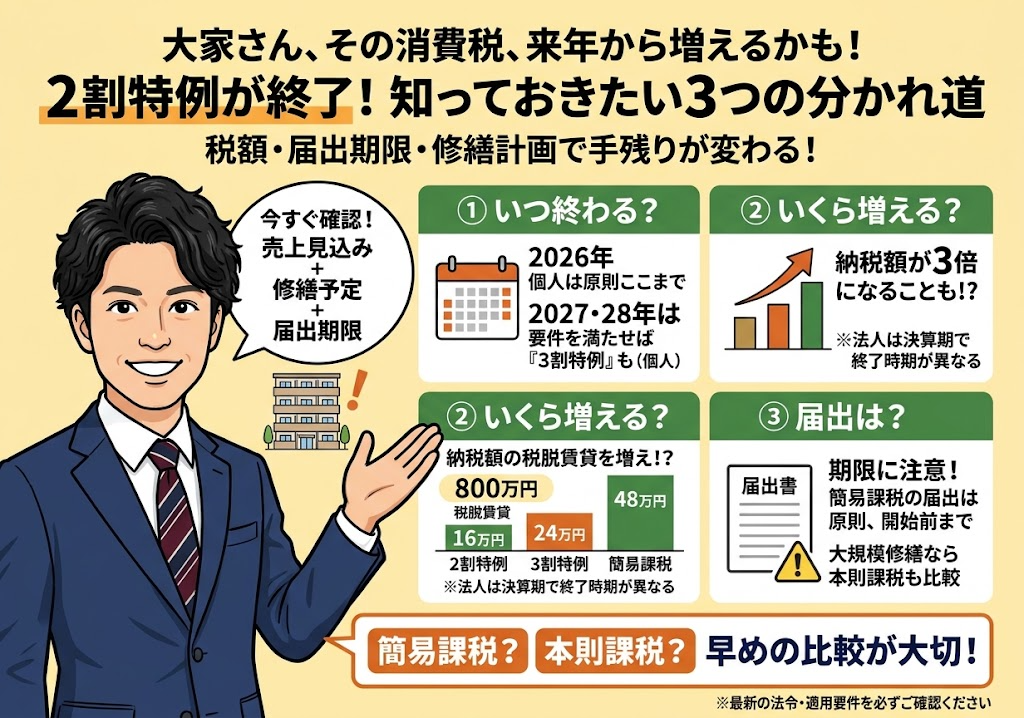
適用できるのは、令和8年(2026年)9月30日までの日を含む課税期間までです。
個人事業の大家さんは令和8年分が最後、12月決算の法人は令和8年12月期が最後、3月決算の法人は令和9年3月期が最後になります。
また、基準期間の課税売上が1,000万円を超える課税期間は、そもそも使えません。
数字で見てみましょう。
店舗・事務所の家賃が年間で税抜800万円なら、課税売上にかかる消費税は80万円です。
2割特例なら納税額は16万円。
これが不動産貸付業のみなし仕入率40%の簡易課税に変わると、納税額は80万円の6割で48万円です。
つまり、法人の場合は特例が終わると税額が3倍、年間で32万円の負担増になります。
個人事業の大家さんには救済があり、令和9年分・令和10年分は「3割特例」(納税額は売上税額の3割、この例では24万円)が使えます。
ただし、インボイス発行事業者であることや基準期間の課税売上が1,000万円以下であることが要件で、令和11年分からは簡易課税などへの移行が必要です。
なお、住宅の家賃は非課税なので、この計算の対象は店舗・事務所・駐車場などの課税される貸付に限られます。
2. 簡易課税への切替え、届出はいつまでに出せばよいか
2割特例の次の選択肢は、大きく簡易課税と本則課税(原則)の2つです。
簡易課税は、実際の仕入れを集計せず、売上にみなし仕入率を掛けて控除額を計算する方法で、基準期間の課税売上が5,000万円以下の事業者が選べます。
事務負担は小さく、貸主は仕入れが少ないので、2割特例後の現実的な受け皿になりやすい方法です。
ただし、簡易課税を使うには「簡易課税制度選択届出書」の提出が必要で、原則は適用を受けたい課税期間の初日の前日までです。
個人なら、令和9年分から使うには令和8年12月31日までが原則の期限です。
ここに救済があります。
2割特例(個人の3割特例を含む)を適用した課税期間の翌課税期間については、その翌課税期間の確定申告期限までに届出書を出せば、初日の前日に出したものとみなされます。
令和8年分に2割特例を使った個人が令和9年分から簡易課税にするなら、期限は令和10年3月31日です。
ただし、この特例は特例の翌期だけが対象で、本則課税を1年はさむ場合は原則どおりです。
出し忘れが一番のリスクなので、年内に方針を決めておくことをおすすめします。
3. 一度出した届出は消えない——効力が続く落とし穴
見落とされやすいのが、選択届出書の効力です。
簡易課税を選んだ後、基準期間の課税売上が5,000万円を超えて簡易課税が使えない年があっても、1,000万円以下になって免税事業者になった年があっても、届出書の効力は失われません。
基準期間の売上が1,000万円超5,000万円以下に戻れば、何もしなくても再び簡易課税が適用されます。
やめる場合は、「簡易課税制度選択不適用届出書」を、やめたい課税期間の初日の前日までに提出する必要があります。
しかも、簡易課税の効力が生じた課税期間の初日から2年間は提出できません。
簡易課税に切り替えると、少なくとも2年は本則課税に戻れないということです。
「昔、簡易課税を選んだことをすっかり忘れていた」という方は、過去の届出の控えを一度確認してください。
4. 大規模修繕の年は本則課税で還付を狙う——決め方の順番
簡易課税の弱点は、仕入れが大きい年でも控除額が売上の4割に固定されることです。
たとえば店舗ビルの外壁改修で税抜2,000万円を支出した年は、仕入れにかかる消費税が200万円です。
売上にかかる消費税が150万円なら、本則課税では50万円の還付になりますが、簡易課税では90万円を納めることになり、差は140万円にもなります。
還付を受けたい年は、その課税期間の初日の前日までに不適用届出書を出しておく必要があります。
工事の契約後では間に合いません。
また、簡易課税を使っていない課税期間に、税抜1,000万円以上の棚卸資産や調整対象固定資産(高額特定資産)を取得すると、取得した課税期間の初日から3年間は簡易課税の選択届出書を出せなくなります。
なお、この例は全額が課税売上に対応する場合の計算で、住宅家賃が混在すると控除額は変わります。
判断の順番は、①来期以降の課税売上と基準期間の見込み、②今後2〜3年の修繕・設備投資の予定、③届出の提出期限、の3つです。
この順に整理すれば、簡易課税と本則課税のどちらが手残りが多いかが見えてきます。
結び
2割特例の終了は、制度の問題というより、納税額が大きく変わりうる経営の問題です。
しかも対策の多くは、届出の期限を守れるかどうかで決まります。
ご自身の届出の状況を、今月中に一度確認してみませんか。
当事務所では、貸主の皆様の売上見込みと修繕計画をふまえ、簡易課税と本則課税のどちらが有利かを数字で試算し、届出の期限管理までサポートしています。
経営理念である「ともに未来を描く」を大切に、来年以降の手残りを一緒に設計します。
届出に不安のある方は、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別の事案に対する税務上の助言ではありません。
税制は改正される場合があり、実際の判断にあたっては最新の法令・通達をご確認のうえ、必ず税理士等の専門家にご相談ください。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


