
社長の飲み代、「人脈づくり」なら会社の交際費になる?——判決から学ぶ「会社の経費」と「個人の飲食」を分ける3つの分かれ道
投稿日:2026年11月02日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「取引先との飲み会は全部交際費。
社長が誰かと食事をすれば、それはいつか仕事につながるのだから」——こう考えている経営者の方は少なくないと思われます。
ところが、社長の飲食代について「人脈づくりのため」という説明だけでは会社の経費として認められなかった、という裁判例があります。
一方で、同じ裁判の中で、継続的に仕事をやり取りしている相手との飲食は交際費として認められました。
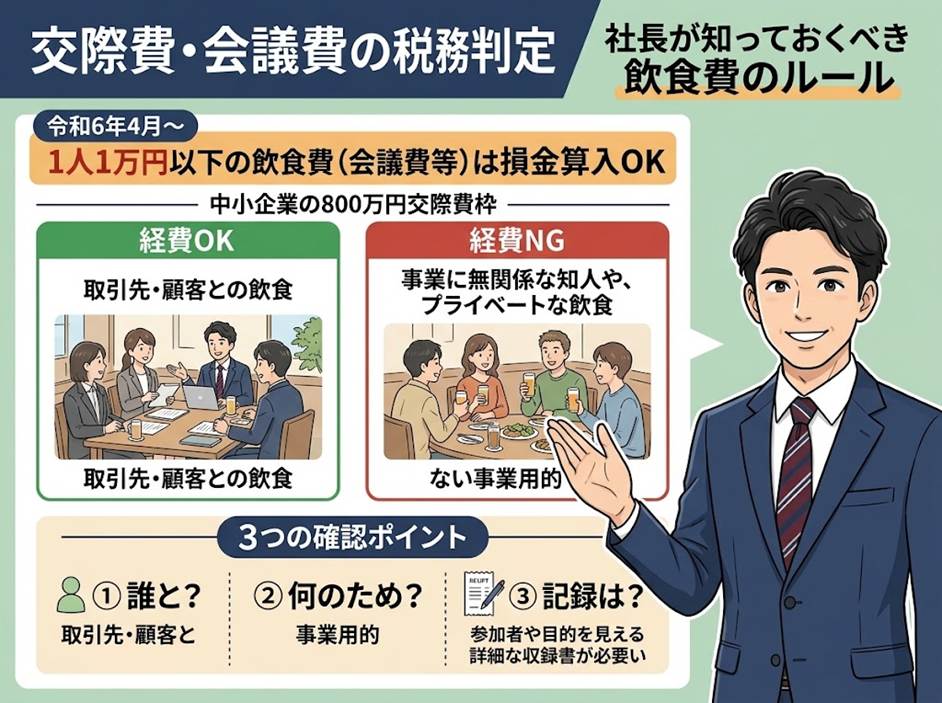
本稿では、実際に裁判で争われた事例をもとに、①相手は誰か、②何のための飲食か、③記録が残っているか、という3つの視点から、経費になる飲食とならない飲食の分かれ目を整理します。
目次
1.どんな争いだったか——社長のカード払いの飲食代
2.争点——「人脈づくり」は会社の業務か
3.裁判所の判断——相手ごとに結論が分かれた理由
4.経営者が今日からできること——記録と線引き
1.どんな争いだったか——社長のカード払いの飲食代
広告の企画制作や飲食店経営を営む2つの会社の社長が、平成25年7月から平成28年10月までの約3年余りの間、飲食店経営者、タレント、写真家、建築家といった人たちと食事をし、その代金を社長個人のクレジットカードで支払っていました。
会社はこれを交際費として経理し、損金(税務上の経費)に入れて申告していました。
ところが、領収書はほとんど保存されておらず、カードの明細をもとに計上していただけでした。
帳簿にも、誰と、何人で、どの店で飲食したのかといった記載はありませんでした。
税務調査では、これらの飲食代には社長の個人的な飲食が含まれているとして、会社から社長への「貸付金」と認定されました。
貸付金とされると、会社は社長から利息を受け取るべきだったことになり、その利息(認定利息)も会社の収益に加えられます。
会社はいったん指摘どおりの修正申告をしましたが、その後「やはり業務に必要な交際費だった」として更正の請求(払い過ぎた税金を戻してほしいという手続)を行い、税務署がこれを認めなかったため、裁判になりました。
2.争点——「人脈づくり」は会社の業務か
争点は、これらの飲食代が税務上の「交際費等」に当たるかどうかです。
会社側は、「社長が様々な人と飲食を通じて交流し、人脈を広げることが仕事の依頼につながっている」「飲みながらアイデアを出し合い、情報交換をしている」と主張しました。
将来の受注の可能性も含めた、広い意味での営業活動だという言い分です。
これに対し税務署側は、相手との飲食が会社の業務とどう関係するのか具体的な説明がなく、社長個人の飲食にすぎないと主張しました。
ここで押さえておきたいのは、中小法人(資本金1億円以下の法人など)には、交際費のうち年800万円までを損金にできる特例があることです。
ただし、業務と関係がない飲食であれば、この枠以前の問題になります。
3.裁判所の判断——相手ごとに結論が分かれた理由
東京地裁令和5年5月12日判決は、会社の請求を一部だけ認めました(この判決で確定)。
まず裁判所は、飲食代が交際費等に当たるためには、日時が特定されていることを前提に、
①相手が事業に関係のある者であること、
②目的が相手との親睦を深めて取引を円滑に進めることにあること、
③接待・供応などの行為であること、が必要だとしました。
そのうえで、交際費の課税制度には無駄な支出を抑える目的もあるから、「人脈を広げる」といった一般的・抽象的な目的では足りず、具体的に会社の業務と関係していることが必要だと述べています。
この基準に当てはめた結果、飲食店経営者やタレントとの飲食は否認されました。
仕事につながったという相手の陳述はあっても、裏付ける証拠がありませんでした。
特に、相手が経営する店での飲食がほとんどだったケースでは、社長は「客として代金を払って店を利用していたにとどまる」と判断されています。
一方で、写真家と建築家との飲食は交際費と認められました。
どちらも会社と互いに仕事を発注し合う関係が実際にあり、建築家とは現在も年5〜10件程度の取引が続いていました。
裁判所は、「この飲食がどの契約につながったか」という厳密な結び付きまで求めるのは、年800万円の枠が認められていることや実際の営業活動の実態にそぐわないとし、継続的な取引関係がある相手との飲食であれば業務との関連性は認められる、と判断しました。
4.経営者が今日からできること——記録と線引き
この判決から見えてくる分かれ道は、「相手との取引の実績」と「それを示す記録」です。
今日からできる対策を3つ挙げます。
1つ目は、飲食ごとに記録を残すことです。
日付、相手の会社名・氏名、関係、人数、金額、店名と所在地を残しておきます。
これは接待飲食費の50%損金算入や、1人当たり1万円以下の飲食費を交際費から除く取扱い(令和6年4月1日以後の支出が対象。
それ以前は5,000円)を受けるための要件でもあります。
本件では、この記載がなかったことも会社に不利に働きました。
2つ目は、目的を具体的に書くことです。
「懇親」だけでなく「〇〇案件の打合せ」など、業務とのつながりがわかるメモを添えます。
新規開拓のための飲食も、見積書の提出や企画提案といったその後の営業の記録と合わせて残しておけば、業務との関連を示しやすくなると考えられます。
3つ目は、社長個人のカード払いをできるだけ避け、会社のカードや精算ルールで処理することです。
個人カードで払い、領収書もないとなると、「個人の飲食を会社が立て替えた=貸付金」と見られやすくなります。
なお、中小法人の年800万円の定額控除の特例は、現時点では令和9年3月31日までに開始する事業年度が対象とされています。
今後の延長の有無は税制改正の動向をご確認ください。
また、本件では会社がいったん修正申告に応じた後で争っています。
調査で指摘を受けたときは、その場で応じる前に、業務との関連を示す資料が手元にないか確認することも大切です。
当事務所では、交際費の線引きや社内の精算ルールづくり、税務調査での説明資料の整理まで、経営者の皆さまと一緒に考えています。
「この飲食は経費にしてよいのか」と迷われたときは、調査で指摘される前にぜひご相談ください。
経営理念「ともに未来を描く」のとおり、日々の判断の積み重ねが会社の将来を守ると考えています。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


