税理士のミスで申告が少し遅れただけなら、青色申告は取り消されない?——最高裁判決から学ぶ「誰のミスか」と「2年連続」を分ける3つの分かれ道
投稿日:2026年11月08日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「決算の申告が数日遅れてしまったけれど、税理士さんのミスだし、うちは悪くないから大丈夫」——そう考えている経営者の方は少なくないかもしれません。
ところが、法人税の申告期限を2年続けて守れなかった会社が、青色申告の承認を取り消され、最高裁まで争った末に敗訴した事例があります。
遅れはいずれも20日以内、原因は依頼先の税理士法人の担当者の失念でした。
本稿では、実際に裁判で争われたこの事例をもとに、
①「誰のミスか」は理由にならないのか、
②「2年連続」がなぜ重いのか、
③取消しを防ぐために会社側で何ができるのか、という3つの視点で整理します。
目次
1.どんな争いだったか——2年続けて「少しだけ」遅れた申告
2.争点——会社の言い分と税務署の言い分
3.裁判所の判断——なぜ取消しは覆らなかったのか
4.経営者が今日からできること——「2年目」を絶対に落とさない仕組み
1.どんな争いだったか——2年続けて「少しだけ」遅れた申告
舞台は、昭和の終わりから30年以上にわたって青色申告を続けてきた6月決算の会社です。
会社は税理士法人に申告を任せ、電子申告(e-Tax)で法人税の申告をしていました。
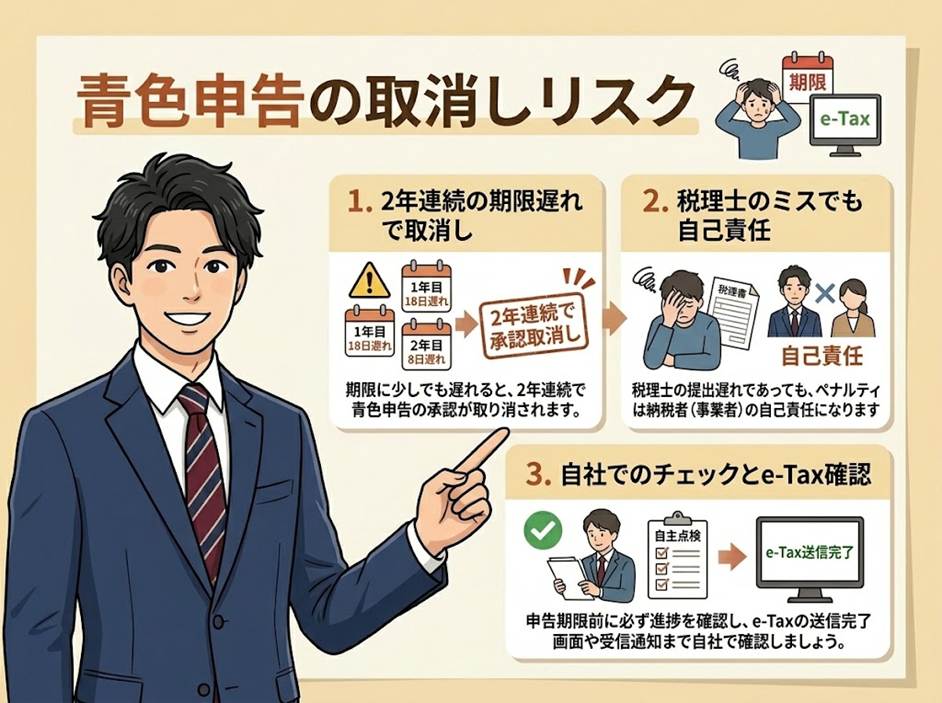
ところが、平成30年6月期の申告は、期限の8月31日を過ぎた9月18日に提出されました。
翌年の令和元年6月期も、期限の9月2日を過ぎた9月10日の提出でした。
遅れは18日と8日。
原因はいずれも、税理士法人の担当職員が提出を失念したことでした。
税務署長は「2事業年度連続して期限内に申告書を提出しなかった」として、法人税法127条1項4号に基づき、令和元年6月期以後の青色申告の承認を取り消しました。
会社は審査請求を経て、取消しの撤回を求めて提訴しました。
2.争点——会社の言い分と税務署の言い分
会社の主な言い分は3つです。
第一に、遅れはわずかで、原因も会社自身ではなく税理士法人にあり、悪質性はなく改善も見込めるのだから、取消しは裁量の逸脱・濫用である。
第二に、処分理由の書き方が不十分である。
第三に、取消し前に会社に弁明の機会を与えなかったのは、適正手続を定めた憲法31条に反する、というものです。
これに対し税務署側は、税理士は会社の代理人であり、代理人がした行為の結果は会社自身に帰属する、法律が定める取消事由に当てはまる以上、処分は適法である、と主張しました。
実務上のポイントは、「税理士に任せていた」という事情が、会社を守る盾になるかどうかです。
3.裁判所の判断——なぜ取消しは覆らなかったのか
第一審の福岡地裁令和4年12月14日判決は、税理士への委任は民法上の代理にあたり、その効果は本人である会社に直接及ぶとして、遅れの原因が税理士法人の職員のミスであることは「会社と税理士法人との内部事情」にすぎないと判断しました。
控訴審の福岡高裁令和5年6月30日判決も、会社はいつでも税理士に処理状況の報告を求められ、自ら提出時期を確認することもできたと指摘し、会社の責任を否定できないとしました。
最高裁令和6年5月7日第三小法廷判決は、主に争われた憲法31条の点について、青色申告の取消しは事前に弁明の機会を与えなくても憲法の趣旨に反しないとして上告を棄却し、会社の敗訴が確定しました。
ただし、宇賀克也裁判官は「取消しは許認可の取消しに匹敵する重大な不利益であり、事前に意見を述べる機会を保障すべきだ」とする反対意見を述べており、最高裁の中でも見解が割れたことは注目に値します。
なお国税庁の事務運営指針には、役員などが知り得なかったことがやむを得ない特別な事情があり、再発防止の体制強化などで今後の適正な申告が期待できる場合は、取り消さないことも検討するという例外の定めがあります。
しかし、これはあくまで行政内部の運用であり、会社の側から「権利」として主張できるものではない点に注意が必要です。
4.経営者が今日からできること——「2年目」を絶対に落とさない仕組み
青色申告を取り消されると、取消し後の年度に生じた赤字は翌年以降に繰り越せなくなるほか、中小企業向けの少額減価償却資産の特例や、設備投資の特別償却・税額控除など、青色申告を前提とする特典が使えなくなります。
取消しの通知から1年以内の再申請は却下されることがあり、すぐに元へ戻すこともできません。
一方で、青色申告の年度に生じた赤字は、その後も申告を連続して提出していれば繰越控除が認められます。
「何が失われ、何が残るのか」を正確に知っておくことが大切です。
対策として、次の3点をおすすめします。
①申告期限を自社のカレンダーにも登録し、期限の1週間前に税理士へ進捗を確認する。
②e-Taxの「受信通知(メール詳細)」の写しを毎年受け取り、提出日を自社で確認する。
③万一1年目に期限後申告となった場合は、翌年を「絶対に落とせない年」と位置づけ、提出スケジュールを前倒しする。
決算の確定が間に合わない事情があるなら、あらかじめ申告期限の延長の特例を届け出ておくことも選択肢になります。
期限を守る責任は、最終的には会社自身にあります。
税理士との役割分担を「任せきり」から「確認し合う」関係へ変えることが、最も確実な予防策です。
おわりに
当事務所では、申告期限の管理を担当者任せにせず複数の目で確認する仕組みを整えるとともに、税務調査への対応や、取引・手続を行う前の事前の税務判断のご相談にも力を入れています。
「ともに未来を描く」という経営理念のもと、目先の申告だけでなく、5年後・10年後の会社の姿から逆算した税務の備えを一緒に考えてまいります。
期限の管理体制や、青色申告の特典を活かした経営計画について気になる点があれば、どうぞお気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。