「資産管理法人なら、役員報酬も共済も自由に節税できる」と思っていませんか?——期中の増額・共済の出口・役員貸付の契約書で結果が変わる3つの分かれ道
投稿日:2026年11月11日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
不動産を法人で持てば、役員報酬で所得を分け、共済で掛金を経費にし、あとは自由に節税できる——そうお考えではありませんか。
実際には、決められた手続きを外すと経費にならない、使い方を誤ると効果が消える、といった落とし穴がいくつもあります。
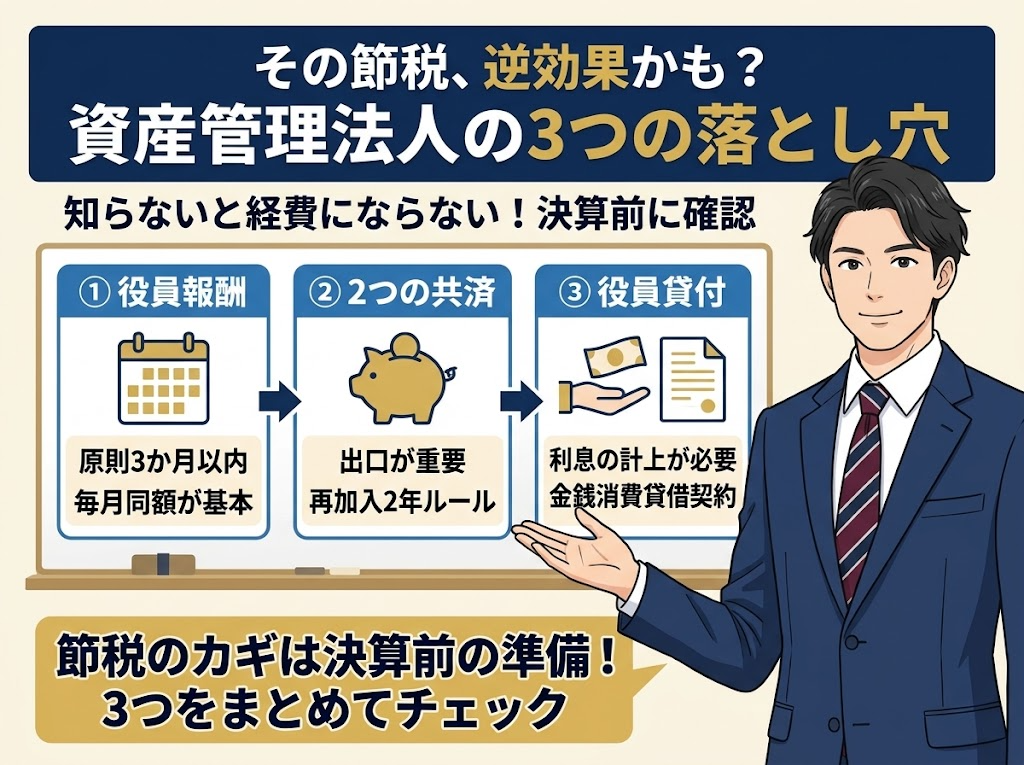
本稿では、①役員報酬を経費にする条件、②二つの共済の使いどころ、③役員からの貸付金の契約書と印紙税、という3つの視点で整理します。
目次
1.役員報酬は「毎月同額」が原則——増額のタイミングで税負担が変わる
2.共済は「節税」ではなく「税率差と出口」で使う
3.役員貸付金は契約書を作る——ただし印紙税に注意
4.年間カレンダーで逆算する——決算前に決めておくこと
1.役員報酬は「毎月同額」が原則——増額のタイミングで税負担が変わる
役員報酬を経費(損金)にするには、原則として毎月同額(定期同額給与)でなければなりません(法人税法34条)。
途中で増額できるのは、事業年度の開始から3か月以内に株主総会で決議した場合などに限られます。
3月決算なら6月末までに決議し、議事録を残すイメージです。
役職の変更や、業績が著しく悪化した場合の減額など、例外的に認められるケースもあります。
たとえば月50万円を7月から60万円に上げたのに、この手続きを踏まなかったとします。
増額分の10万円×9か月=90万円は経費になりません。
法人税率23.2%で概算すると、約21万円の税負担増です。
なお、昇給前の50万円分はそのまま経費になります。
役員賞与にも注意が必要です。
賞与を経費にするには、事前確定届出給与として、株主総会の決議から1か月以内などに税務署へ届出をしなければならず、届出と違う金額を払うと、原則として全額が経費になりません。
賞与を払う年も払わない年も、手続きを先に決めておくことが大切です。
2.共済は「節税」ではなく「税率差と出口」で使う
【倒産防止共済(経営セーフティ共済)】掛金は月5,000円〜20万円、年240万円、積立総額は800万円までで、40か月(3年4か月)以上続ければ満額が戻ります。
掛金は経費になりますが、解約返戻金は収入になるため、基本は課税の繰延べです。
効果が出るのは、利益が大きい年に掛金で圧縮し、利益が小さい年に解約して、年800万円以下の軽減税率(15%)の枠を活かす場合です。
たとえば1年目の利益が1,000万円、2年目が600万円とします。
共済なしの法人税は概算で約256万円。
1年目に200万円を掛金とし、2年目に解約すると約240万円で、約16万円の差になります。
ただし令和6年10月の改正で、解約後2年以内に再加入した掛金は経費になりません。
「入って出て、また入る」調整はできなくなりました。
使いどころは、物件購入の諸費用が重い年、大規模修繕の年、売却損が出る年に解約する、といった出口からの逆算です。
【小規模企業共済】こちらは役員個人の掛金(月1,000円〜7万円)が全額所得控除になります。
所得800万円・月7万円・20年という試算では、年間の節税は約28万円、20年で約562万円です。
受け取る共済金1,950万円には退職所得として約130万円の税がかかり、差し引きの得は約702万円、平均利回りは約3.35%となります。
20年未満の解約では元本割れのおそれがあり、資金が長く拘束されます。
物件の頭金が必要になる不動産投資家は、他の運用との流動性の比較が欠かせません。
3.役員貸付金は契約書を作る——ただし印紙税に注意
法人で物件を購入するとき、社長個人が会社へ資金を貸すことが多くあります。
口約束にせず、金銭消費貸借契約書で貸付額・返済方法・利息の有無を明確にしておくと、後から給与や贈与と誤解されにくくなります。
ところが、この契約書を紙で作ると印紙税がかかります。
たとえば貸付額が1,000万円超5,000万円以下なら2万円です。
一方、契約書を印刷せず、電子メールなどで電磁的記録のまま授受した場合は、課税文書を作成したことにならないというのが国税庁の見解です。
契約書の末尾(後文)も「本書の電磁的記録を作成し、メールで授受する」旨に改めます。
注意点は、紙に出力して署名押印し、原本として交付すれば課税される点です。
また、すでに貼った印紙が過大だった場合は、過誤納の手続きで還付を受けられることもあります。
契約書は作って終わりではなく、実際の返済や残高が帳簿と合っていることが前提です。
4.年間カレンダーで逆算する——決算前に決めておくこと
ここまでの論点は、決算の「前」に決めなければ間に合いません。
決算の3か月前には、①今期の利益見込みが年800万円のラインを超えそうか、②物件の購入・売却・大規模修繕の予定、③翌期の役員報酬の金額と議事録、④共済の掛金や解約の時期、を一度に並べてください。
なお、共済掛金は「保険積立金」として資産計上し、申告書(別表四)で経費に調整する方法もあります。
損益計算書の利益を保てるため、銀行に見せる決算書を意識する場合には有効です。
ただし調整の手間が増えます。
あなたの法人は、今期の役員報酬を議事録に残していますか。
結びに
法人の不動産経営は、毎年の小さな手続きの積み重ねで手取りが変わります。
当事務所では、役員報酬の設計、共済の加入・解約時期の検討、役員貸付の契約書づくりまで、物件の購入・売却・相続という出口を見据えて一貫してサポートしております。
経営理念である「ともに未来を描く」のもと、5年後の姿から逆算してご提案いたします。
決算前に一度、お気軽にご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和7年度時点の税制を参考にしています。
この記事の監修
税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。