
「1個10万円未満なら全額その年の経費」は、まとめ買いでも通用する?——最高裁判決から学ぶ「1個ずつ」と「ひとまとめ」を分ける3つの分かれ道
投稿日:2026年11月19日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
店舗の椅子を50脚、パソコンを20台、防犯カメラを30台。
1つずつは10万円未満でも、合計すれば数百万円になる買い物です。
「合計がこんなに大きいと、全額をその年の経費にするのは無理だろう」と考える方もいれば、「1個10万円未満なら全部経費で大丈夫」と考える方もいます。
実はこの「1個ずつか、ひとまとめか」は、実際に最高裁まで争われた論点です。
本稿では、その判決を素材に、①何を「1個」と数えるのか、②税務署はなぜ「ひとまとめ」と主張したのか、③今の制度で中小企業が使える上限と注意点、の3つの視点から整理します。
目次
1.どんな争いだったか——1回線7万2,800円の権利が15万本
2.争点——「1個ずつ」か「ネットワーク全体」か
3.裁判所の判断——1個で役割を果たせるなら1個と数える
4.経営者が今日からできること——今の制度と3つの注意点
1.どんな争いだったか——1回線7万2,800円の権利が15万本
舞台は、かつてのPHS(簡易型携帯電話)事業です。
ある通信会社が、平成10年12月に別の会社からPHS事業を丸ごと譲り受けました。
PHSの電波を受ける基地局と、電話会社の交換設備をつなぐ専用線を「エントランス回線」といい、この回線を使う権利(エントランス回線利用権)は、1回線あたり7万2,800円で取引されていました。
会社は、この権利を事業譲渡で約15万3,000回線分、総額で約111億円を引き継ぎ、その後も回線を増やすたびに1回線7万2,800円を支払っていました。
そして「1回線ごとの権利は10万円未満なので、少額減価償却資産(取得価額が10万円未満の資産は、使い始めた年に全額を損金にできる制度。
法人税法施行令133条)に当たる」として、全額を一度に損金にするための更正の請求を行いました。
税務署はこれを認めず、裁判になりました。
2.争点——「1個ずつ」か「ネットワーク全体」か
争点は「何を1個の資産と数えるか」です。
納税者の言い分は明快で、権利は1回線ごとに値段が付き、1回線ごとに取引されているのだから、1回線分が1個だというものでした。
これに対して税務署は、減価償却資産の本質は「収益を生み出す源泉として機能すること」であり、PHS事業は多数の回線がネットワークとしてつながって初めて成り立つ、1回線だけでは収益を生まない、と主張しました。
つまり15万本をまとめて1つの資産と見るべきで、それなら10万円未満どころではなく、耐用年数に応じて少しずつ費用にするべきだ、という考え方です。
身近な例に置き換えると、「椅子50脚は店舗の客席としてまとめて1つ」と見るのか、「椅子は1脚ずつ」と見るのか、という対立に近いといえます。
3.裁判所の判断——1個で役割を果たせるなら1個と数える
第一審の東京地裁平成17年5月13日判決、控訴審の東京高裁平成18年4月20日判決はいずれも納税者の主張を認め、最高裁第三小法廷平成20年9月16日判決も国の上告を退けて、納税者の勝訴が確定しました(NTTドコモ中央事件)。
最高裁が示した物差しは、「その資産が事業に使われ、用途に応じた本来の機能を発揮して収益の獲得に役立つか」です。
エントランス回線が1本あれば、その基地局のエリア内のPHS端末と固定電話や携帯電話との間で、双方向の通話ができます。
だから回線1本分の権利だけでも事業の中で機能を発揮し、収益に寄与している。
したがって1回線分の権利を1個の資産とみて、10万円未満かどうかを1つずつ判定すべきだ、と判断しました。
ここで大切なのは、裁判所が「合計額が大きいかどうか」を問題にしていない点です。
問われたのは金額の大小ではなく、「それ1つで役割を果たせるか」という資産の性質でした。
4.経営者が今日からできること——今の制度と3つの注意点
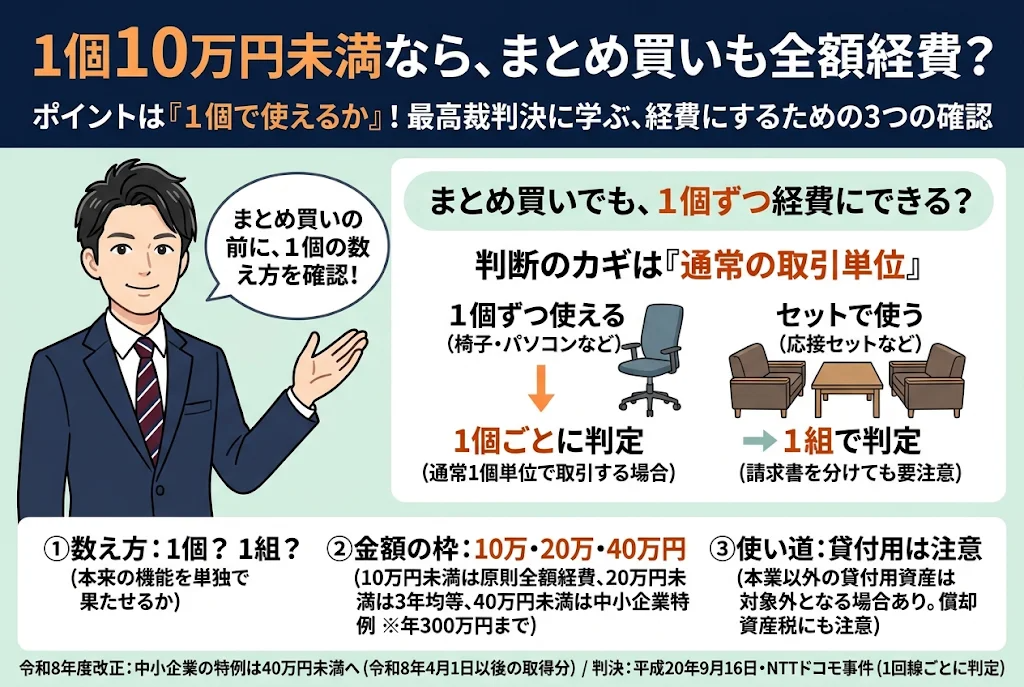
現在も、10万円未満の判定は「通常1単位として取引される単位」ごとに行うとされ、国税庁の通達(法人税基本通達7-1-11)では、器具備品なら1個・1組・1そろいごとに判定すると示されています。
判決の考え方と同じ方向です。
そのうえで、実務では次の3点に注意が必要です。
一つ目は「1組」で数えるものがあることです。
応接セットのテーブルと椅子、1部屋分のカーテンのように、セットで機能するものはセット全体の金額で判定されます。
バラバラの請求書にしても、まとめて1組とみられることがあります。
二つ目は、使える枠が複数あることです。
10万円未満の全額損金のほか、20万円未満なら3年で均等に費用にする一括償却資産があります。
さらに青色申告の中小企業者等には、取得価額30万円未満の資産を年間合計300万円まで全額損金にできる特例があり、令和8年度改正で令和8年4月1日以後の取得分は40万円未満に引き上げられています。
ただし、30万円・40万円の特例を使った資産は、固定資産税(償却資産税)の申告対象になる点も押さえておきたいところです。
三つ目は、令和4年度の改正で、主要な事業として行うもの以外の貸付けに使う資産は、これらの制度の対象外になった点です。
たとえば本業とは別に、少額の設備を大量に買って貸し出すような使い方では、全額をその年の経費にすることはできません。
まとめ買いの前に、「1個とは何か」「どの枠を使うか」「何に使うか」を一度整理してから発注することをおすすめします。
経費にできる時期の違いは、利益の多い年の納税額や、手元に残る資金に直結します。
当事務所では「ともに未来を描く」を経営理念に、設備投資の前の段階から、どの制度をどう組み合わせるかを一緒に考え、税務調査で説明できる形に整えるお手伝いをしています。
大きな買い物や設備の入替えをお考えの際は、発注前にぜひ一度ご相談ください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


