
役員が勝手にやった不正なら、会社に重加算税はかからない?——判決から学ぶ「個人の不正」と「会社の責任」を分ける3つの分かれ道
投稿日:2026年11月01日
おはようございます。
朝4時起きの名古屋の税理士丸山です。
「うちの役員が会社に黙ってやった不正なのだから、会社はむしろ被害者だ。
重いペナルティまで負わされることはないだろう」「税務署に指摘される前に自分から修正申告をすれば、加算税は免れるはずだ」——そう考える方は少なくないと思います。
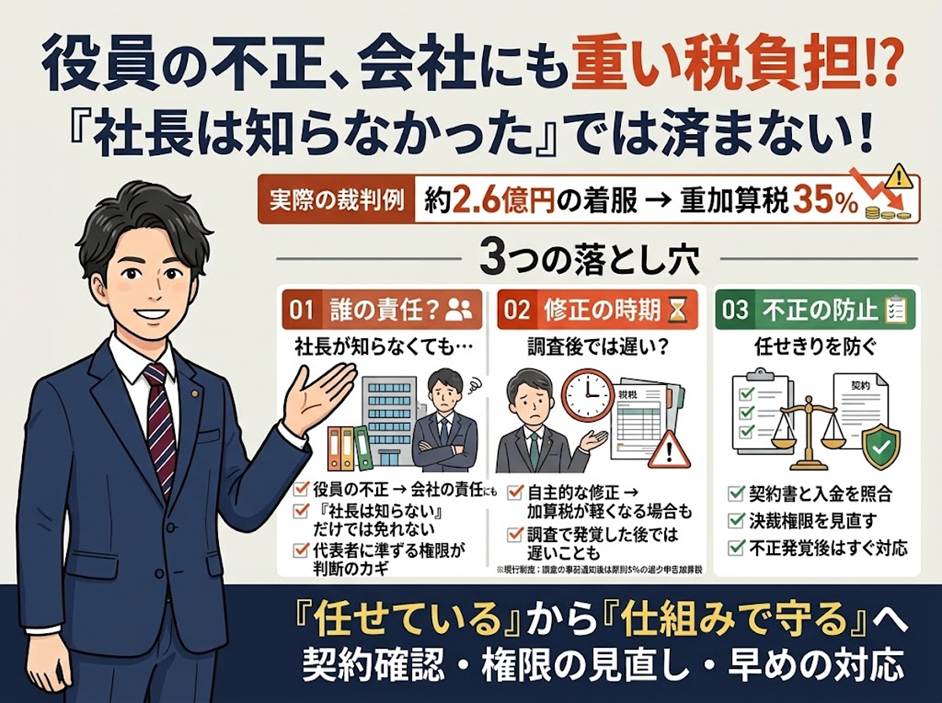
ところが、実際に裁判で争われた事例では、役員に約2億6,000万円を着服された会社に、35%の重加算税が課され、最高裁まで争っても結論は変わりませんでした。
本稿では、
①誰の行為が「会社の行為」になるのか、
②「自分から直した」と認められるのはいつまでか、
③不正を防ぐ仕組みをどう作るか、
の3つの視点で整理します。
目次
1. どんな争いだったか——常務による2億6,350万円の売上抜き取り
2. 争点——「会社は被害者」という言い分と税務署の言い分
3. 裁判所の判断——なぜ会社が重加算税を負うのか
4. 経営者が今日からできること——不正を防ぐ仕組みと発覚後の初動
1. どんな争いだったか——常務による2億6,350万円の売上抜き取り
舞台は不動産の売買・仲介などを行う株式会社です。
この会社の常務取締役は、各支店と営業部門を統括し、会社全体の不動産取引や契約の決裁を任されていました。
取締役を退任した後も、同じ部門の責任者として活動を続けていました。
会社は2件の土地を同じ買主に売却しました。
本当の売買代金は1件目が4億9,312万9,000円、2件目が8億8,600万円です。
ところが常務は、自分が代表を務める別会社が土地の共有者であるかのような虚偽の契約書を作り、会社には「1件目は3億9,312万9,000円、2件目は7億2,250万円で売った」という内容の契約書の写しだけを備え付けました。
差額の1億円と1億6,350万円、合計2億6,350万円は常務の別会社に振り込まれ、会社の帳簿には売上として計上されないまま、確定申告が行われました。
転機は平成27年10月です。
常務の別会社の法人税法違反について、国税局が犯則調査(いわゆる査察。脱税の刑事責任を追及するための調査)に入り、この会社にも臨場して虚偽の契約書の写しを持ち帰りました。
翌年2月には、着服された金額が売上に計上されていない事実も確認されています。
会社はその後、修正申告を行いましたが、税務署長は重加算税の賦課決定をしました。
2. 争点——「会社は被害者」という言い分と税務署の言い分
争点は大きく3つありました(第二は、修正申告が更正を予知してされたものかどうかです)。
第一に、国税通則法では、調査があったことにより更正(税務署による税額の訂正)を予知してされたものでない修正申告、つまり自発的な修正申告には、過少申告加算税を課さないこととされています。
会社側は「今回入ったのは別会社に対する犯則調査であって、当社への税務調査ではない。
だからこの規定にいう『調査』には当たらない」と主張しました。
第三が最も重要な点です。
重加算税は「納税者」が事実を隠蔽し、または仮装した場合に課されるものです。
会社側は「隠したのは常務個人であり、会社はだまされた側だ」と主張しました。
これに対し税務署側は、犯則調査で申告漏れが明らかになった後の修正申告は自発的とはいえず、取引全般を統括していた常務の行為は会社自身の行為と同視できる、と主張しました。
3. 裁判所の判断——なぜ会社が重加算税を負うのか
東京地裁令和3年2月26日判決は、会社の請求を棄却しました。
東京高裁令和3年9月15日判決も控訴を棄却し、最高裁令和4年3月10日決定で上告も退けられ、納税者敗訴が確定しています。
理由は次のとおりです。
まず「調査」について、裁判所は、条文の文言上、犯則調査は除外されていないと述べました。
この規定の狙いは自発的な修正申告を奨励することにあるので、申告漏れの事実が税務当局に明らかになった後の修正申告まで優遇する理由はない、という考え方です。
次に「予知」については、
①税務職員が調査に着手し、申告が不適正であることを発見するに足る資料、またはその端緒となる資料を発見したこと、
②その結果、更正に至るであろうことが客観的に相当程度の確実性をもって認められる段階に達したこと、
③納税者がそれを認識したうえで修正申告をしたこと、
という枠組みを示しました。
国税局が虚偽の契約書の写しを持ち帰った本件は、まさにこの段階に達していたと判断されています。
そして「誰の行為か」について、裁判所は、法人の事業活動において代表者に準ずるような包括的な権限を持つ者が、その権限の範囲内で行った行為は、代表者がそれを認識していたか、認識できたかにかかわらず、法人自身の行為と評価されると述べました。
つまり、「社長は知らなかった」という事情だけでは、重加算税を免れる理由にならないということです。
4. 経営者が今日からできること——不正を防ぐ仕組みと発覚後の初動
この判決から読み取れる教訓は、人を疑うことではなく、一人に任せきりにしない仕組みを持つことだと思われます。
一つ目は、契約と入金の突合です。
本件では、会社に残されたのは契約書の「写し」だけで、買主に渡された契約書の控えはありませんでした。
高額な取引は、決裁者とは別の人が契約書の原本と入金額を照らし合わせるだけでも、抜き取りは格段に難しくなります。
二つ目は、権限と肩書きの棚卸しです。
退任した役員が同じ権限を持ち続けていないか、決裁から入金確認までを同じ人が担っていないかを、年に1回は確認しておきたいところです。
三つ目は、発覚後の初動です。
横領の被害にあった場合、損失を計上できる一方で、相手に対する損害賠償請求権も同時に収益として計上するのが原則的な考え方とされ、本件の修正申告でもそのように処理されています。
「被害にあったから税金が減る」とは限りません。
不正に気づいたら、すぐに自主的な修正申告を検討することが大切です。
なお、判決当時は国税通則法65条5項だった規定は、その後の改正で現在は同条6項となっています。
さらに、平成28年度改正により、現在は調査の事前通知を受けた後の修正申告には、更正を予知する前であっても原則5%の過少申告加算税が課されます。
「連絡が来てから直せばよい」という余地は、当時より狭くなっています。
当事務所では、「ともに未来を描く」という経営理念のもと、税務調査への対応はもちろん、不正を防ぐ社内チェック体制の点検や、申告内容に不安がある場合の事前の税務判断のご相談をお受けしています。
「任せているから大丈夫」を「仕組みがあるから大丈夫」に変える一歩を、ぜひご一緒に考えさせてください。
※本記事は一般的な情報提供を目的としたものであり、個別具体的な税務判断を行うものではありません。
実際のご判断に際しては、税理士等の専門家へご相談ください。
また、税制は改正される場合があります。
本記事は令和8年度時点の税制を参考にしています。
この記事の監修

税理士
丸山会計事務所代表 丸山 和秀(1986年生まれ)
税制支援20年以上、不動産税務、事業承継&M&A、法人資産税、設備投資時の優遇税制を得意とする。
「ともに未来を描く」を経営理念として、お客様と一緒に未来を描くことができる、提案型の“攻める税理士”として、経営ビジョンやニーズに寄り添い、適切なタイミングで、お客様のお悩みを解決するご提案を行う。


